¿Qué hacer con las altas tasas de interés?

¿Qué hacer con las altas tasas de interés?

¿Te Preocupa Las Altas Tasas de Interés?

Por José Delgado | HipotecasCanada.ca

Si tienes una hipoteca o piensas comprar una casa pronto, quizás hayas escuchado a la gente hablar acerca de altas tasas de interés en los últimos años. Y no es para menos. Para la mayoría de las familias, la hipoteca es la deuda más grande que van a tener en toda su vida. Cuando el costo de esa deuda sube, se siente en el bolsillo cada mes.

El 8 de septiembre de 2026, la Corporación Canadiense de Hipotecas y Vivienda (CMHC, por sus siglas en inglés) publicó un análisis escrito por Aled ab Iorwerth, su economista jefe adjunto. La pregunta central es sencilla: ¿qué hacen los canadienses cuando pagar una hipoteca se vuelve más caro? La respuesta tiene mucho que ver contigo, sobre todo si tu renovación está cerca.

Primero lo básico: ¿qué es el plazo de una hipoteca?

Antes de entrar en los números, aclaremos una palabra clave: el plazo (en inglés, term).

Mucha gente confunde el plazo con la amortización. La amortización es el tiempo total que tardarás en pagar tu casa por completo, por ejemplo 25 o 30 años. El plazo, en cambio, es el periodo durante el cual tu contrato y tu tasa quedan congelados. En Canadá, los plazos suelen ser de 1 a 5 años. Cuando se termina el plazo, tienes que renovar tu hipoteca, y en ese momento te toca aceptar la tasa que haya en el mercado.

Piénsalo así: la amortización es el viaje completo y el plazo es cada tramo del camino. Al final de cada tramo te detienes a cargar gasolina, y el precio de la gasolina quizás haya cambiado comparándolo con la última llenada de tanque.

También hay dos tipos principales de hipoteca:

  • Tasa fija: tu tasa no cambia durante todo el plazo. Sabes exactamente cuánto vas a pagar cada mes.
  • Tasa variable: tu tasa sube o baja cuando cambian las tasas de interés del mercado, que dependen en gran parte del Banco de Canadá.

Lo que encontró CMHC: más canadienses eligen plazos cortos o tasa variables

Durante muchos años, lo normal en Canadá era firmar una hipoteca a tasa fija por 5 años. Era casi automático. Pero después de 2022, cuando las altas tasas de interés se hicieron eminentes, muchas de esas hipotecas llegaron a su renovación con tasas más altas que las que las familias habían firmado al principio.

¿Qué hicieron entonces los que estaban comprando casa en ese momento y quienes renovaban su hipoteca? Según CMHC, dos cosas:

  1. Más personas eligieron hipotecas de tasa variable.
  2. Quienes prefirieron tasa fija se alejaron del plazo de 5 años y escogieron plazos más cortos, por ejemplo de 3 o 4 años.

Los datos lo muestran claramente. En 2020, casi el 89% de las nuevas hipotecas aseguradas (las que llevan seguro hipotecario porque el comprador dio menos del 20% de enganche) eran de tasa fija a 5 años o más. A principios de 2026, esa cifra bajó a cerca del 36%. Mientras tanto, las hipotecas variables aseguradas subieron a aproximadamente un 34%.

En las hipotecas no aseguradas (cuando el comprador pone 20% o más de enganche), el cambio es todavía más grande. A inicios de 2026, solo alrededor del 15% eran de tasa fija a 5 años o más. Cerca del 40% eran de tasa fija con plazos de 3 a menos de 5 años, y alrededor del 36% eran variables.

¿Por qué este cambio? CMHC explica que hoy los plazos cortos tienen tasas más favorables que los plazos largos. Además, mucha gente prefiere no amarrarse por 5 años con altas tasas de interés, con la esperanza de renovar más adelante a una tasa menor.

¿ Tasa Fija o Variable?
altas tasas de interés

Los números que preocupan: presión financiera y arrepentimiento

Aquí viene la parte que más nos llamó la atención. CMHC también revisó los resultados de su Encuesta al Consumidor Hipotecario y encontró dos datos importantes:

  • El 35% de las personas que renovaron su hipoteca dijeron sentir más presión financiera por los cambios en las altas tasas de interés.
  • El 25% de los consumidores hipotecarios, es decir, uno de cada cuatro, se arrepiente de alguna característica de la hipoteca que eligió.

Uno de cada cuatro. Eso es mucha gente que, mirando hacia atrás, hubiera hecho algo diferente.

El reporte recuerda que, antes de la inflación de 2022, pasamos décadas con tasas de interés bajas y una economía estable. En ese ambiente, el riesgo de renovar a una tasa más alta parecía pequeño, casi imposible. Los últimos años nos enseñaron que ese riesgo es real.

¿Tienes que renovar en los próximos 12 meses?

No esperes a que el banco te mande la carta de renovación. Escríbenos y revisamos juntos tus opciones con tiempo, en español y sin compromiso.
Solicita tu citya gratis aqui!

¿Por qué en Canadá las familias cargan con el riesgo de las altas tasas de interés?

Este es uno de los puntos más interesantes del reporte. No todos los países manejan las hipotecas igual.

En Estados Unidos y en gran parte de Europa, lo común es tener hipotecas a tasa fija por plazos muy largos, incluso de 30 años. Así, si las tasas de interés suben, el pago mensual de la familia no cambia, porque el riesgo lo absorbe el sistema financiero. Pero CMHC recuerda que la crisis de vivienda de 2008 en Estados Unidos mostró que ese modelo también puede ser frágil y terminar afectando a las familias.

Canadá, igual que Australia, Nueva Zelanda y el Reino Unido, usa más las hipotecas de plazo corto o variable. ¿El resultado? Nuestro sistema bancario es muy sólido y los contribuyentes corren poco riesgo, pero las familias son más sensibles a los cambios de tasa.

En palabras sencillas: en Canadá, cuando las altas tasas de interés cambian, tú lo sientes más rápido que alguien en otros países. Y eso funciona en las dos direcciones.

La buena noticia: el riesgo también puede jugar a tu favor

No todo es malo. CMHC señala que este mismo sistema permite que los dueños de casa se beneficien más rápido cuando las tasas bajan.

Imagínate a dos familias:

  • La Familia A firma una hipoteca fija a 5 años justo cuando las tasas están en su punto más alto. Si las tasas bajan al año siguiente, tendrá que esperar cuatro años más para aprovecharlo, o pagar una penalidad por romper el contrato.
  • La Familia B elige un plazo de 2 o 3 años, o una tasa variable. Si las tasas bajan, se beneficia mucho antes.

Pero ojo: si las tasas suben en lugar de bajar, la Familia B es la que lo va a sentir primero. Por eso CMHC advierte que, al elegir plazos más cortos, las familias también aceptan estar más expuestas a los cambios futuros en las tasas de interés.

No existe una opción perfecta. Existe la opción que mejor se ajusta a tu situación.

No se trata de tomar malas decisiones

Algo que nos gustó mucho del reporte es que no juzga a nadie. CMHC dice claramente que estos cambios no significan que las personas estén tomando malas decisiones. Elegir una hipoteca implica pensar en muchas cosas que nadie puede saber con certeza:

  • Hacia dónde irán las tasas de interés en el futuro.
  • Cómo se va a comportar la inflación.
  • Qué tan estable es tu trabajo o tu ingreso.
  • Si podrías refinanciar más adelante.
  • Si piensas mudarte en unos años.

Incluso con la mejor asesoría, nadie tiene una bola de cristal. Lo que sí puedes hacer es tomar una decisión informada, que tome en cuenta tu realidad y no solo la tasa más baja del momento.

5 preguntas que debes hacerte antes de elegir o renovar tu hipoteca

Con base en lo que dice CMHC y en nuestra experiencia ayudando a familias hispanas en Canadá, te recomendamos hacerte estas preguntas:

  1. ¿Qué tan estable es mi ingreso? Si trabajas por tu cuenta, por contrato o tus ingresos cambian mucho de un mes a otro, quizá te convenga más la tranquilidad de una tasa fija.
  2. ¿Podría pagar más cada mes si mi tasa sube? Haz la prueba: calcula tu pago con una tasa uno o dos puntos más alta. Si ese número te quita el sueño, una tasa variable tal vez no es para ti.
  3. ¿Cuánto tiempo pienso quedarme en esta casa? Si crees que te vas a mudar en 2 o 3 años, un plazo de 5 años puede salirte caro por las penalidades.
  4. ¿Tengo un fondo de emergencia? Tener ahorrados de 3 a 6 meses de gastos te da un colchón si las tasas de interés suben sin aviso.
  5. ¿Estoy comparando más allá de mi banco? Muchas personas simplemente firman la carta de renovación que les manda su banco. Un agente hipotecario puede comparar opciones de varios prestamistas y, muchas veces, conseguir mejores condiciones.

¿No sabes qué opción te conviene? En HipotecasCanada.ca te ayudamos a comparar tasas fijas, variables y distintos plazos, en español y sin compromiso. Agenda hoy tu consulta gratuita.

¿Qué significa las altas tasas de interés para ti?

El mensaje final de CMHC es claro: elegir el plazo de tu hipoteca no es solo un detalle técnico. Es una decisión que puede afectar la estabilidad financiera de tu familia durante años.

Si la economía sigue incierta en los próximos años, estas decisiones van a pesar todavía más. Por eso vale la pena empezar a planear tu renovación con 4 a 6 meses de anticipación, preguntar por las penalidades antes de firmar y comparar varias ofertas, no solo la de tu banco actual.

Conclusión: infórmate, compara y decide con calma

Las altas tasas de interés van a seguir bajando y subiendo, y eso nadie lo puede controlar. Lo que sí puedes controlar es qué tan preparado estás. El reporte de CMHC nos recuerda que en Canadá las familias cargan con buena parte del riesgo, y que una de cada cuatro personas se arrepiente de algo de su hipoteca. Tú no tienes que ser parte de esa estadística.

Ya sea que vayas a comprar tu primera casa, que tu renovación esté cerca o que simplemente quieras saber si estás pagando de más, estamos aquí para ayudarte.

Da el primer paso hoy

Contáctanos en HipotecasCanada.ca para una evaluación gratuita de tu hipoteca. Te explicamos tus opciones en español, con paciencia y sin letra pequeña. Tu tranquilidad financiera empieza con una buena conversación.
Pronóstico de Tasas de Interés – Marzo 2026 en Ontario

Pronóstico de Tasas de Interés – Marzo 2026 en Ontario

Una ventana estratégica que podría cerrarse pronto

Marzo 2026 comienza con un escenario económico delicado pero lleno de oportunidad. El Banco de Canadá ha mantenido una postura prudente frente a la inflación, pero el mercado sigue siendo sensible a cualquier dato económico que pueda provocar ajustes en la tasa prime.

¿Qué significa esto para ti en Ontario?

Significa que estamos en una ventana estratégica. Y como toda ventana financiera, no permanece abierta para siempre.

¿Qué se espera para las tasas en los próximos meses?

Los analistas proyectan que el Banco de Canadá podría mantener estabilidad en el corto plazo. Sin embargo, factores como inflación persistente, crecimiento económico y presión en el mercado laboral podrían generar movimientos inesperados más adelante en 2026.

Cuando el mercado anticipa estabilidad, los prestamistas compiten.
Cuando el mercado anticipa alzas, las promociones desaparecen.

Y ahí es donde estamos hoy.

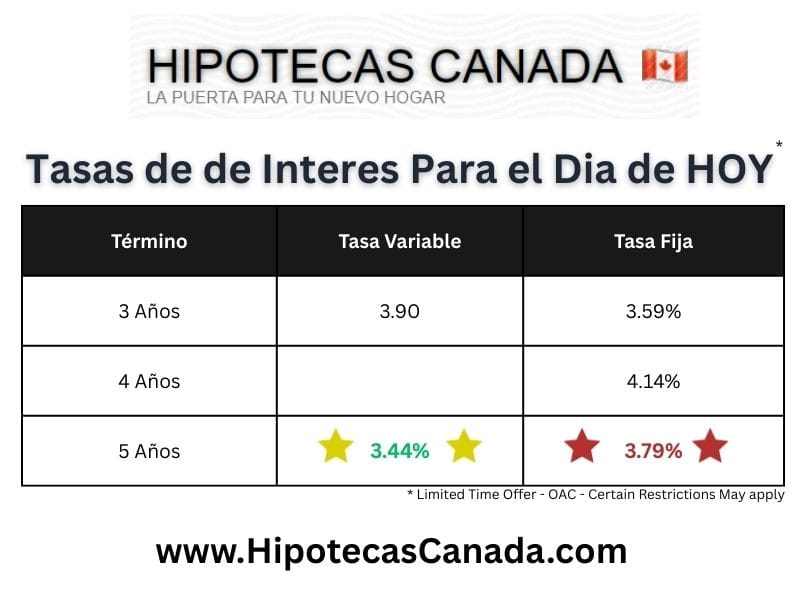
Tasas Especiales Disponibles SOLO en Ontario

En este momento contamos con tasas promocionales que están por debajo de lo que están ofreciendo muchos bancos tradicionales:

✅ 3.79% tasa fija
✅ 3.44% tasa variable

Estas NO son tasas estándar de sucursal bancaria.
Son tasas especiales negociadas y disponibles únicamente para propiedades en Ontario.

Es importante recalcarlo:
📍 Estas condiciones aplican solo en Ontario por ahora.

Y como toda promoción especial, pueden terminar sin previo aviso.


¿Por qué actuar ahora?

Las tasas hipotecarias no funcionan como una tienda con precios fijos. Funcionan más como el mercado bursátil: cambian según condiciones económicas y decisiones del banco central.

Si la inflación sorprende al alza → las tasas suben.
Si el mercado laboral se fortalece más de lo esperado → las tasas pueden subir.
Si el Banco de Canadá cambia su tono → los bancos reaccionan inmediatamente.

Las promociones no esperan confirmaciones oficiales. Se ajustan antes.

Por eso asegurar hoy puede significar ahorrar miles de dólares en intereses durante los próximos años.

Fija vs Variable: ¿Qué conviene hoy?

3.79% Fija:
Te ofrece estabilidad. Pago predecible. Protección total ante cualquier aumento futuro.

3.44% Variable:
Comienza más baja. Ideal si buscas pagos iniciales más accesibles y flexibilidad.

Ambas opciones hoy están en niveles muy competitivos para el contexto actual.

Pero lo más importante no es cuál elijas.
Lo importante es que puedas asegurarla antes de que desaparezca.

La Pre-Aprobación: Tu Escudo Financiero

Muchas personas creen que aplicar significa comprometerse a comprar inmediatamente.
Eso no es correcto.

La pre-aprobación te permite:

✔️ Fijar la tasa desde hoy
✔️ Protegerte contra aumentos
✔️ Tener claridad de presupuesto
✔️ Negociar con confianza
✔️ Actuar rápido cuando encuentres la propiedad ideal

No hay obligación de comprar.
Pero sí hay protección frente al mercado.

Y en momentos de posible volatilidad, la protección vale oro.

Quién debería considerar aplicar ahora?

• Compradores activos en Ontario
• Personas que planean comprar en los próximos 3-6 meses
• Propietarios considerando refinanciar
• Inversionistas en Ontario
• Personas que quieren saber su capacidad real antes de buscar propiedad

Si estás en cualquiera de estos grupos, esta ventana puede ser clave.

El Error Más Costoso es Esperar

He visto muchas veces el mismo patrón:

“Voy a esperar un poco más.”
“El mercado se va a estabilizar.”
“Seguro bajan más.”

Y luego una noticia económica cambia el panorama…
Las promociones desaparecen…
Y la tasa que estaba disponible ayer ya no existe.

No se trata de predecir el mercado.
Se trata de protegerte del mercado.

Actúa Hoy – Antes de que Cambien las Condiciones

Estas tasas especiales de 3.79% fija y 3.44% variable están disponibles solo en Ontario y por tiempo limitado.

No sabemos cuándo serán retiradas.
Sí sabemos que están activas hoy.

⏳ No dejes pasar esta oportunidad.

👉 Haz clic en el botón de aplicación ahora y asegura tu tasa con una pre-aprobación.

Protege tu futuro financiero.
Gana tranquilidad.
Y toma control antes de que el mercado lo haga por ti.

Si tienes preguntas antes de aplicar, contáctame.
Pero no pospongas la decisión de asegurar tu tasa.

Marzo 2026 puede ser recordado como el mes en que actuaste estratégicamente…
o como el mes en que la oportunidad pasó.

La decisión es tuya.

El costo de esperar comprar tu casa

El costo de esperar comprar tu casa

El  Costo De Esperar

Si estás considerando comprar una casa, probablemente te hayas preguntado cuál es el mejor momento para hacerlo. Muchas personas tienden a retrasar la compra esperando condiciones más favorables, pero ¿has considerado realmente el costo de esperar? En este artículo, exploraremos detalladamente por qué esperar demasiado tiempo puede ser más caro de lo que crees. Descubrirás cómo el “costo de esperar” podría afectar significativamente tu bolsillo a largo plazo.

Razones comunes por las que las personas esperan

Existen varias razones comunes por las cuales las personas deciden postergar la compra de una casa. Veamos cuáles son estas razones y por qué pueden ser equivocadas.

1. Esperar a que bajen los precios

Muchas personas creen que esperar es la mejor opción, argumentando que los precios podrían bajar en el futuro cercano. Sin embargo, históricamente los precios suelen aumentar con el tiempo debido a la inflación, el crecimiento poblacional y otros factores del mercado inmobiliario incrementando el costo de esperar.

Costo de esperar: Si esperas, es probable que termines pagando más por la misma propiedad en el futuro.

2. Esperar mejores tasas de interés

Es común creer que las tasas de interés hipotecarias bajarán en el futuro. La realidad es que las tasas actuales son bastante competitivas y podrían subir en cualquier momento, incrementando tu gasto total al financiar tu hogar.

Costo de esperar: Las tasas podrían aumentar, encareciendo significativamente tus pagos mensuales.

3. Esperar para tener más dinero para el pago inicial

Aunque es importante ahorrar para el pago inicial, esperar demasiado puede hacer que pierdas oportunidades y que continúes pagando alquiler, dinero que podrías destinar a una inversión propia.

Costo de esperar: Podrías seguir gastando en alquiler en lugar de invertir en tu patrimonio.

Impactos reales del costo de esperar

Veamos ahora en profundidad cómo estos factores pueden impactarte económicamente a largo plazo.

Incremento en los precios

Los precios de las propiedades generalmente aumentan debido a factores como la inflación, el crecimiento poblacional y la demanda. Por ejemplo, si hoy decides esperar para comprar una casa valorada en $400,000 y consideramos una apreciación anual promedio del 5%, después de un año, el valor de esa misma propiedad aumentaría a alrededor de $420,000. Esto quiere decir que el costo de esperar sería de $20,000 adicionales, una cantidad significativa que podría haber sido parte de tu patrimonio.

Aumento en las tasas de interés

Las tasas de interés son un elemento clave en el financiamiento hipotecario. Imagina que hoy puedes obtener una hipoteca con una tasa de interés fija del 4%. Si decides esperar y las tasas de interés suben solo un 1% adicional, esto podría parecer pequeño, pero la realidad es que podría aumentar significativamente tus pagos mensuales. Para una hipoteca típica a 25 años, ese incremento podría resultar en un gasto adicional de decenas de miles de dólares durante la vida del préstamo. Este es un impacto real y tangible del costo de esperar.

Gastos continuos en alquiler

Cuando decides esperar para comprar, usualmente seguirás alquilando. Supón que estás pagando un alquiler mensual de $1,500. Después de un año, habrás gastado $18,000 en alquiler. Este dinero no genera patrimonio propio, sino que va directamente al propietario de la vivienda que alquilas. En cambio, si hubieras decidido comprar, esos pagos mensuales habrían servido para reducir tu deuda hipotecaria, acumulando así capital propio.

Oportunidades perdidas

Además de los impactos financieros directos, el costo de esperar tambien se refleja en perder oportunidades valiosas, como aprovechar programas gubernamentales especiales que facilitan el acceso a la vivienda con mejores condiciones o subsidios específicos disponibles en ciertos períodos. También puedes perder oportunidades de adquirir propiedades en ubicaciones emergentes con gran potencial de apreciación futura.

Beneficios claros de comprar ahora

Veamos ahora con detalle por qué comprar ahora es una decisión inteligente y cuáles son sus beneficios específicos:

Seguridad financiera y emocional

Comprar tu casa propia no solo te brinda estabilidad económica, sino también tranquilidad emocional. Ya no dependerás de arrendadores ni enfrentarás aumentos inesperados en tu renta. Tendrás control total sobre tu hogar, pudiendo adaptarlo y personalizarlo según tus gustos y necesidades.

Apreciación constante del valor

La compra de una propiedad es una inversión sólida porque históricamente los bienes raíces tienden a aumentar su valor con el tiempo. Este incremento se debe a diversos factores económicos y demográficos. Al comprar ahora, estarás invirtiendo en un activo cuyo valor probablemente subirá, aumentando tu patrimonio neto considerablemente con el tiempo.

Ventajas fiscales significativas

Ser propietario de una vivienda ofrece importantes beneficios fiscales. Dependiendo del lugar en el que vivas si eres independiente, en algunos casos puedes deducir los intereses de tu hipoteca, impuestos sobre la propiedad, y ciertos gastos relacionados con la propiedad en tu declaración anual de impuestos. Estos ahorros pueden representar una cantidad considerable de dinero cada año.

Construcción inmediata de patrimonio

Cada pago mensual de tu hipoteca contribuye a incrementar tu capital propio, lo que significa que estás pagando por un activo que es tuyo. A diferencia del alquiler, donde el dinero va directamente al bolsillo del propietario, al pagar tu hipoteca estás aumentando constantemente tu patrimonio personal.

Libertad y estabilidad para tu familia

Comprar una casa brinda estabilidad para ti y tu familia. No tendrás que mudarte frecuentemente debido a decisiones ajenas, como la venta de la propiedad por parte del propietario. Esta estabilidad también permite establecer raíces profundas en tu comunidad, ofreciendo beneficios sociales y educativos importantes para tu familia.

Familia Feliz no quieren pagar el costo de esperar

¿Sigues teniendo dudas? Toma acción ahora

Si aún tienes dudas sobre si es el momento adecuado para comprar una casa, te damos algunos consejos prácticos:

  • Habla con un asesor hipotecario que pueda ayudarte a evaluar tus opciones.
  • Investiga programas gubernamentales que ofrecen incentivos especiales para primeros compradores.
  • Explora propiedades en zonas con potencial de crecimiento, donde los precios pueden ser más accesibles y la apreciación futura más alta.

El costo de esperar puede ser muy alto. ¡No lo ignores y toma acción ahora mismo!

Preguntas Frecuentes (FAQ)

¿Realmente bajan alguna vez los precios de las casas? En raras ocasiones y generalmente de manera temporal. A largo plazo, la tendencia siempre ha sido hacia arriba.

¿Qué tan difícil es conseguir financiamiento actualmente? Con una buena asesoría, no es complicado obtener financiamiento adecuado, especialmente con las tasas y programas disponibles hoy en día.

¿Cuál es el pago inicial mínimo que necesito para comprar una casa? En algunos casos puedes comprar con tan solo el 5% de pago inicial, e incluso menos si calificas para programas específicos.

¿Qué pasa si compro ahora y luego los precios bajan? A largo plazo, las propiedades suelen recuperarse y apreciarse nuevamente, generando ganancia en tu inversión.

¿Debería esperar a tener un trabajo más estable antes de comprar? La estabilidad laboral es importante, pero existen muchas opciones que permiten evaluar tus ingresos y capacidad crediticia para obtener financiamiento adecuado.

¿Comprar ahora es realmente una buena inversión a largo plazo? Sí, históricamente comprar una casa ha demostrado ser una de las mejores inversiones a largo plazo debido a su continua apreciación.

Contáctame para una consulta gratuita

Si tienes dudas específicas sobre el costo de esperar y como afecta tu situación financiera sobre cómo comprar una casa puede beneficiarte ahora, no dudes en ponerte en contacto conmigo. Soy José Delgado y estoy ofreciendo una consulta gratuita de 30 minutos para ayudarte a evaluar tus opciones y aclarar todas tus dudas.

(647) 277-5127
Mississauga, Ontario

Tarifas Efecto y Perspectivas en el Mercado Inmobiliario Canadiense

Tarifas Efecto y Perspectivas en el Mercado Inmobiliario Canadiense

¿Te has preguntado alguna vez cómo un simple cambio en las políticas de un país vecino puede desencadenar un efecto dominó en tu vida cotidiana? El mercado inmobiliario en Canadá, un refugio para muchos inversionistas y familias en búsqueda de estabilidad, está bajo la lupa debido a los aranceles o tarifas que Estados Unidos impone a diversos productos y sectores. En este artículo, quiero sumergirme contigo en las aguas a veces turbulentas de estos cambios económicos, desentrañando el efecto que las tarifas estadounidenses pueden tener sobre la economía canadiense y, en especial, sobre la vivienda y la construcción en Canadá. Ponte cómodo, que aquí comenzamos.

Panorama general

Cuando hablamos de la relación entre Estados Unidos y Canadá, nos referimos a un vínculo tan estrecho que a veces se compara con dos hermanos que comparten una pared divisoria. Sin embargo, como en cualquier familia, hay roces y desacuerdos, y las tarifas son uno de los principales frentes de batalla. Estas medidas impositivas no solo afectan la entrada o salida de productos, sino que tienen consecuencias más profundas en las inversiones, el empleo y, por supuesto, en el sector inmobiliario.

Contexto histórico

Históricamente, Canadá y Estados Unidos han sido socios comerciales vitales. Desde el Acuerdo de Libre Comercio (TLC) a finales de los años 80, pasando por la creación del TLCAN (NAFTA, por sus siglas en inglés) y su posterior evolución en el T-MEC (USMCA), ambos países han disfrutado de un flujo constante de bienes, servicios y personas. Sin embargo, con el paso del tiempo, distintas administraciones estadounidenses han considerado que ciertas importaciones canadienses son perjudiciales para sus propias industrias, imponiendo así aranceles o cuotas.

Esta historia no es nueva: en la década de los 80 se generó controversia por la importación de madera blanda canadiense. Los productores estadounidenses argumentaban que los bosques de Canadá gozaban de subsidios estatales injustos y esa fricción se tradujo en tensiones que, con idas y venidas, persisten hasta hoy. Este ejemplo nos demuestra que los aranceles o tarifas son muchas veces resultado de presiones políticas internas y buscan, en teoría, proteger a las industrias locales. Pero, ¿qué pasa con el país que exporta esos bienes?

Relación actual entre EE. UU. y Canadá

Hoy en día, la interdependencia entre ambas naciones sigue estando presente, pero se respira un aire de cautela. Las políticas comerciales de Estados Unidos han variado en función de las necesidades políticas internas y de la visión que cada administración presidencial tiene sobre el comercio exterior.

Dependencia comercial

Canadá vende buena parte de su producción a Estados Unidos: automóviles, materias primas, productos energéticos y madereros, entre otros. Cuando se imponen aranceles o tarifas, la cadena de suministro se ve afectada: las empresas canadienses pueden ver disminuidas sus exportaciones, y eso incide, directa o indirectamente, en la recaudación fiscal, los niveles de empleo y, en última instancia, el poder adquisitivo de la población canadiense.

Tensión política

Las tarifas no son solo un asunto de números, también reflejan tensiones políticas. Suele haber una narrativa nacionalista que busca “proteger los empleos locales” al imponer barreras a la competencia extranjera. Sin embargo, esta protección puede derivar en represalias comerciales. A veces, Canadá responde con sus propios aranceles a productos estadounidenses, formando un bucle de tensiones que pueden desencadenar inestabilidad en ambos mercados.

Tarifas Estadunidenses

Naturaleza de las tarifas estadounidenses

Para comprender el impacto en el sector inmobiliario canadiense, es fundamental entender primero qué son exactamente los aranceles y por qué Estados Unidos los aplica.

¿Qué son los Aranceles o Tarifas?

Los aranceles o tarifas son impuestos aplicados a productos importados con el fin de encarecerlos y, supuestamente, proteger la industria nacional. En otras palabras, si importar un producto se vuelve más caro, el consumidor local preferirá adquirir el bien producido en su propio país, o bien, el productor extranjero tendrá que bajar precios o buscar mercados alternativos. Es una estrategia geopolítica y económica que puede volverse arma de doble filo, pues a veces resulta en guerras comerciales donde todos salen perdiendo, y el mercado inmobiliario no es ajeno a estas sacudidas.

Razones principales de su imposición

Donald Trump durante su presidencia anterior adoptó una postura proteccionista y frecuentemente usó aranceles como herramienta de negociación, contra sus aliados cercanos como Canadá.

Durante su mandato, impuso aranceles al acero y aluminio canadiense en 2018 bajo la justificación de “seguridad nacional”, lo que fue ampliamente criticado por Canadá y otros países. Esta medida se vio como una forma de presión injustificada contra un socio histórico, lo que llevó a muchos a calificarlo de “bully” en la escena internacional.

Además, Trump utilizó un lenguaje agresivo y amenazante en varias ocasiones, incluyendo cuando renegoció el NAFTA (ahora USMCA), dejando claro que estaba dispuesto a usar sanciones económicas para obtener mejores condiciones para EE. UU., sin importar el costo para sus aliados.

Actualmente, Trump, sigue usando prácticas de negociación en postura de poder abusando de su posición actual sin medir consecuencias. En un futuro próximo países como Canadá, México y países de la Unión Europea se verán obligados a buscar alternativas mas confiables para negociar.

Efectos sobre la economía canadiense

Ahora bien, ¿cómo repercute todo esto en la economía de Canadá en general? Cuando hablamos de imponer aranceles a productos canadienses, estamos hablando de un impacto directo en los volúmenes de exportación y, por ende, en los ingresos de las empresas.

Sectores afectados

  • Madera y productos forestales: Quizás este es uno de los rubros más sensibles. El aumento de costos y las restricciones a la entrada de productos de madera canadiense en Estados Unidos pueden golpear duramente a las comunidades canadienses dedicadas a la silvicultura.

  • Metalurgia (acero y aluminio): Con las disputas comerciales en este sector, las fábricas canadienses a menudo terminan pagando aranceles que hacen menos competitivos sus productos. Esto incide en miles de empleos y genera un efecto dominó en la economía local.

  • Automotriz: Aunque compartimos la industria automotriz dentro de la región de Norteamérica, los cambios en los acuerdos comerciales y la imposición de aranceles pueden forzar a las ensambladoras a reconsiderar dónde fabrican los componentes o cómo distribuyen la producción.

Perspectiva a corto y largo plazo

A corto plazo, las empresas canadienses podrían absorber parte de los costos o tratar de trasladarlos a sus consumidores. Sin embargo, a largo plazo, estas compañías podrían optar por reubicar su producción o buscar nuevos mercados fuera de Estados Unidos Como la China, Japón etc. Esa incertidumbre repercute en la inversión, el empleo y, sí, también en la capacidad de la gente para comprar o mantener sus viviendas.

Impacto en el mercado inmobiliario canadiense

Llegamos al corazón de nuestro tema: ¿por qué un conjunto de tarifas en productos como el acero o la madera repercute en el valor de tu casa o en las opciones de alquiler en Toronto o Vancouver? La razón es que el mercado inmobiliario es un ecosistema conectado a la economía nacional e internacional de múltiples maneras.

Aumento de costos

Cuando suben los aranceles, sube el costo de los materiales de construcción. Imagina un promotor inmobiliario que de pronto se encuentra con que importar ciertos insumos desde Estados Unidos es más caro. Ese incremento repercute directamente en el precio final de venta o alquiler de la propiedad. Esta presión al alza puede desequilibrar los planes de muchos compradores potenciales, al tiempo que deja a constructores y desarrolladores en una posición más frágil para competir en el mercado.

Cambios en la demanda

Si la economía se enfría por las tensiones comerciales, es probable que más canadienses pongan en pausa sus decisiones de compra de vivienda. La incertidumbre genera miedo, y ese miedo se traduce en cautela a la hora de tomar grandes compromisos financieros.

Inversores extranjeros

Curiosamente, algunos inversionistas internacionales podrían aprovechar la situación para entrar al mercado canadiense, viendo en la inestabilidad una oportunidad de compra a precios más moderados o, al menos, con menos competencia local. Sin embargo, esto también puede inflar ciertos segmentos del mercado, sobre todo en las grandes ciudades, generando una disparidad entre la vivienda para uso residencial y la vivienda para inversión especulativa.

Compradores locales

Por otro lado, los compradores locales pueden sentirse intimidados al notar que los precios no bajan tanto como esperaban o que, incluso, se disparan en algunos mercados por la escasez de materiales y la ralentización de nuevos proyectos. Es un juego de sillas en el que la música de los aranceles dictamina cuántas sillas se quitarán de la pista.

Repercusión en la construcción y desarrollo

El sector de la construcción siempre es un barómetro de la salud económica de un país. Cualquier aumento en los precios de los materiales, sumado a la volatilidad en la oferta y la demanda, puede cambiar el panorama de los desarrollos inmobiliarios.

Costos de materiales

El acero y la madera están en el centro de muchos proyectos. Desde la estructura de un rascacielos en Vancouver hasta la construcción de casas suburbanas en Ontario, estos recursos son indispensables. Si el promotor debe pagar más por el acero canadiense (porque se grava la materia prima importada de Estados Unidos o disminuye la oferta local), ese sobrecosto se transfiere al cliente final. También puede ocurrir la situación inversa, si los productores canadienses prefieren vender a otros países o suben sus precios al alza de la demanda interna, encareciendo el mercado.

Por otro lado, si nuestros líderes son inteligentes y se liberan de la corrupción y trabajan por el bien del país, pueden promover proyectos masivos de construcción de infraestructura vial y transporte en todo el país. Asi podriamos mover materia prima y productos terminados a sitios transportables como las costas del Pacífico y el Atlántico para el acceso a mercados internacionales.

Aprovechando esos proyectos, moverían la economía dando empleo a miles de personas que quizás se verán afectos por la imposición de las tarifas.

Ajustes en proyectos

Cuando los costos de construcción se disparan, los desarrolladores podrían optar por reducir el tamaño de los proyectos, usar materiales alternativos de menor costo o incluso posponer la construcción hasta que el panorama se aclare. Estas decisiones tienen un impacto directo en la oferta de vivienda, que puede quedar por debajo de la demanda, alimentando el círculo vicioso de precios altos.

Fuga de capital

Imagínate que eres un inversionista que ve cada día cómo los costos de construcción se incrementan y la demanda se tambalea. ¿Qué harías? En muchos casos, buscar alternativas en otros mercados.

Interés de inversionistas en otros mercados

Los capitales más ágiles podrían moverse hacia regiones con condiciones más estables o con políticas de comercio más predecibles. Lugares como Europa o algunos países asiáticos pueden volverse imanes para esos inversores que huyen de la incertidumbre norteamericana. Cuando se reduce el flujo de inversión en el sector inmobiliario canadiense, los proyectos de infraestructura y vivienda corren el riesgo de estancarse o volverse financieramente inviables.

Valor del dólar canadiense

Además, el valor del dólar canadiense frente al dólar estadounidense también influye. Si Canadá ve afectadas sus exportaciones, es posible que su moneda se deprecie. Una moneda débil puede estimular ciertas inversiones extranjeras (porque “rinde más” el cambio), pero también encarece la importación de materiales. Este juego de equilibrios suma complejidad al panorama inmobiliario.

Adaptación de los actores inmobiliarios

No todo es pesimismo: el mercado inmobiliario canadiense se ha caracterizado por su resiliencia. Las constructoras, inversores y propietarios suelen encontrar maneras de adaptarse, aunque a veces con costos emocionales y económicos considerables.

Estrategias de las constructoras

Algunas constructoras optan por la innovación, buscando métodos de construcción más eficientes y materiales alternativos. Otras negocian contratos de suministro con mayor antelación para asegurar precios y disponibilidad. También existe la tendencia de enfocarse en construcciones modulares que reducen la dependencia de ciertos materiales sujetos a aranceles más altos.

Ajustes de los propietarios

Los propietarios que buscan vender pueden elegir esperar, con la esperanza de que el mercado se estabilice y los precios retomen una senda de crecimiento. Quienes tienen urgencia por vender podrían verse obligados a aceptar ofertas más bajas de lo deseado, o a invertir en remodelaciones que hagan más atractiva la propiedad frente a la competencia.

Perspectivas futuras

Nadie tiene una bola de cristal para saber con exactitud qué pasará con las tarifas estadounidenses y su efecto en el mercado inmobiliario canadiense, pero sí podemos trazar escenarios probables.

Cambios políticos y comerciales

Las relaciones comerciales dependen, en gran parte, de la voluntad política. Un cambio en la administración de Estados Unidos o un nuevo acuerdo comercial entre ambos países podría aliviar (o agravar) la situación de las tarifas. Es en este punto donde la geopolítica se entrelaza directamente con la cotidianidad de miles de familias canadienses.

Evolución del mercado

Si las tarifas se relajan, podríamos ver un repunte en la construcción y un renovado interés de inversionistas. Por el contrario, si las tensiones comerciales se prolongan, el mercado podría enfrentar una desaceleración marcada, especialmente en ciudades altamente dependientes de exportaciones y del flujo de capital extranjero.

Consejos para inversores y compradores

En un entorno no tan incierto, contar con información y estrategias sólidas puede ser la diferencia entre un buen negocio y una mala decisión.

Evaluación de riesgo

Antes de lanzarte a invertir en el mercado inmobiliario canadiense, analiza la estabilidad de la región y la proyección económica a mediano plazo. Revisa las políticas de comercio y las noticias relacionadas con los aranceles. 

Diversificación

Aunque el ladrillo suele considerarse un valor seguro, sigue siendo crucial no poner todos los huevos en la misma canasta. Combinar propiedades residenciales con comerciales, o incluso diversificar en otros sectores o regiones geográficas, puede mitigar los riesgos asociados a las tensiones comerciales entre Estados Unidos y Canadá.

Estas Buscando una Propiedad para invertir?

Comprar una segunda propiedad en Canadá puede ser una excelente decisión financiera, ya sea para generar ingresos pasivos, disfrutar de una casa de vacaciones o proporcionar un hogar a un familiar. Sin embargo, este proceso implica consideraciones financieras, legales y estratégicas que deben ser cuidadosamente evaluadas. En esta guía detallada, te explicamos paso a paso cómo lograrlo con éxito.

Reflexiones sociales y emocionales

Hemos visto que el tema de los aranceles no es solo un asunto de economistas o políticos: repercute en la vida de la gente. Familias que se preocupan por la subida de precios de las viviendas, trabajadores de la construcción que temen perder su empleo, o comuneros forestales que ven amenazado su modo de vida. Este panorama despierta incertidumbre, ansiedad y un sentimiento de vulnerabilidad. En medio de todo, la casa es ese lugar al que regresamos para sentirnos a salvo. Por eso, cualquier factor que pueda encarecerla o hacerla inalcanzable toca fibras profundas de nuestra identidad y estabilidad emocional.

Analogía y metáfora: El efecto mariposa inmobiliario

¿Has oído hablar del “efecto mariposa”? Esa teoría que explica cómo el batir de alas de una mariposa en un continente puede generar un huracán en otro. Pues bien, los aranceles estadounidenses son como ese aleteo sutil que, al inicio, nadie imagina que pueda impactar tu hipoteca o el valor de tu condominio. Pero a medida que cada impuesto o restricción comercial va encadenándose con otros factores, se forma una tormenta que sacude la economía y el mercado inmobiliario.

El ciclo económico global es tan interconectado que un simple cambio en un tratado comercial termina por modificar el precio de la vivienda en tu vecindario. Así de impresionante y frágil es la red que sostiene nuestro día a día.

Conclusión final

En resumidas cuentas, las tarifas que Estados Unidos impone a Canadá pueden parecer un tema distante, casi diplomático o empresarial, pero en realidad tienen el poder de alterar nuestra realidad más íntima: el hogar. Desde la subida en los costos de construcción hasta la incertidumbre en la demanda y la posibilidad de fuga de capital, cada una de estas variables se combina para pintar un panorama que exige prudencia y visión a largo plazo.

El lado positivo es que la economía y el mercado inmobiliario canadienses han mostrado una y otra vez su capacidad de adaptación, su resiliencia y su ingenio para sortear obstáculos. Al fin y al cabo, hay algo en la esencia canadiense que invita a la cooperación y la búsqueda de soluciones. Hoy más que nunca, se necesita información confiable, un plan de acción realista y, sobre todo, la certeza de que tras la tempestad, la calma tiende a volver.

¿Será fácil? Probablemente no. Pero la historia nos enseña que las grandes crisis suelen preceder a las mayores oportunidades. Y en un mercado tan dinámico y globalizado, cada sacudida es también una ventana para renovarnos y crecer. Mantén la vista en el horizonte, infórmate de las tendencias y, sobre todo, no temas al cambio: en el mundo de los bienes raíces, como en la vida, adaptarse es clave para prosperar.

Preguntas frecuentes - Tarifas

Preguntas Frecuentes (FAQs)

  1. ¿Cómo afectan las tarifas estadounidenses específicamente al precio de la madera en Canadá?
    Los aranceles pueden encarecer la madera canadiense exportada, generando menor competitividad y posible sobreoferta en el mercado interno. Esto puede traducirse en fluctuaciones de precio dentro de Canadá, afectando la industria de la construcción y, por ende, los precios de las viviendas.
  2. ¿Pueden los inversores extranjeros aprovechar las tarifas para comprar propiedades en Canadá a menor costo?
    Sí, en ciertos casos. Si la demanda interna se reduce por la incertidumbre, algunos inversores extranjeros aprovechan las oportunidades. Sin embargo, la entrada de capital foráneo también puede inflar los precios en zonas populares.
  3. ¿Qué sucede si Canadá impone tarifas de represalia a productos estadounidenses?
    Podría iniciarse una guerra comercial con consecuencias negativas para ambas economías. Para Canadá, la retaliación puede afectar la importación de materiales y, en consecuencia, los costos de construcción y desarrollo inmobiliario.
  4. ¿Es buen momento para comprar vivienda en Canadá pese a las tensiones comerciales?
    Depende de cada caso. Si cuentas con un plan de inversión sólido y estabilidad financiera, podrías encontrar buenas oportunidades. No obstante, es aconsejable evaluar el riesgo y tener un fondo de emergencia en caso de fluctuaciones del mercado. También recuerda, el costo de vivienda en casi igual que el costo de una hipoteca. Cada año que dejas de contribuir a tu patrimonio es un año de pérdida puesto que el dinero que pagas como renta nunca lo veras de regreso en tu bolsillo.
  5. ¿Las políticas de un nuevo gobierno en Estados Unidos podrían revertir de inmediato el efecto de los aranceles?
    Un cambio de gobierno puede alterar la política comercial, pero revertir los efectos de las tarifas lleva tiempo y negociación. Aun si se levantan las tarifas de la noche a la mañana, el mercado podría tardar en recuperar la confianza y la inversión.
Cuenta de Ahorro para los Primeros Compradores (FHSA)

Cuenta de Ahorro para los Primeros Compradores (FHSA)

Guía Completa sobre FHSA: La Mejor Estrategia para Comprar tu Primera Vivienda en Canadá

Tabla de Contenidos

  1. Introducción
  2. ¿Qué es la First Home Savings Account y cómo funciona?
  3. Beneficios fiscales de la First Home Savings Account
  4. Requisitos de elegibilidad
  5. Límites de contribución y reglas de ahorro
  6. Crecimiento de inversiones dentro de la First Home Savings Account
  7. Opciones en caso de no comprar una vivienda
  8. Estrategias para maximizar los beneficios de la FHSA
  9. Errores comunes al utilizar la First Home Savings Account
  10. Preguntas Frecuentes acerca de FHSA
  11. Conclusión sobre First Home Savings Account

1. Introducción

Comprar una vivienda es uno de los hitos financieros más importantes en la vida de una persona, pero ahorrar para el pago inicial puede ser un reto. Afortunadamente, el gobierno de Canadá ha introducido la First Home Savings Account (FHSA), una cuenta diseñada específicamente para ayudar a los compradores de vivienda por primera vez a acumular fondos de manera eficiente y libre de impuestos.

En este artículo, exploraremos todo lo que necesitas saber sobre la FHSA: sus beneficios, reglas de contribución, ventajas fiscales y estrategias para maximizar su uso. Si estás planeando comprar tu primer hogar, la FHSA podría ser la clave para alcanzar tu objetivo más rápido y con menos carga fiscal.


2. ¿Qué es la FHSA y cómo funciona?

La First Home Savings Account (FHSA) es un instrumento financiero creado para ayudar a los canadienses a ahorrar para su primera vivienda de forma eficiente y sin pagar impuestos sobre las ganancias de sus inversiones.

Esta cuenta combina elementos del RRSP (Registered Retirement Savings Plan) y del TFSA (Tax-Free Savings Account), lo que la hace una herramienta excepcionalmente útil. Las contribuciones a la FHSA son deducibles de impuestos y las ganancias obtenidas dentro de la cuenta están exentas de impuestos siempre y cuando los fondos sean utilizados para la compra de una vivienda elegible.


3. Beneficios fiscales de la First Home Savings Account

Uno de los mayores atractivos de la FHSA es su estructura de ahorro libre de impuestos. Estos son los principales beneficios fiscales:

  • Deducciones de impuestos: Las contribuciones que realices a la FHSA pueden deducirse de tu ingreso imponible, lo que significa que recibirás un reembolso de impuestos basado en la cantidad ahorrada.
  • Crecimiento sin impuestos: Los intereses, dividendos o ganancias de capital generados dentro de la FHSA no están sujetos a impuestos.
  • Retiros libres de impuestos: Cuando uses los fondos para comprar una vivienda elegible, podrás retirar el dinero sin pagar impuestos sobre las contribuciones ni sobre las ganancias acumuladas.

4. Requisitos de elegibilidad

Para abrir una FHSA, debes cumplir con los siguientes requisitos:

  • Ser residente de Canadá.
  • Tener 18 años o más.
  • No haber sido propietario de una vivienda en los últimos cuatro años.

Estos criterios aseguran que la FHSA esté destinada exclusivamente a quienes realmente necesitan apoyo para adquirir su primer hogar.


5. Límites de contribución y reglas de ahorro

La FHSA tiene límites claros en cuanto a las contribuciones:

  • Puedes aportar hasta $8,000 por año.
  • El límite de vida es de $40,000.
  • Si no utilizas el límite anual completo, puedes trasladarlo a los siguientes años.

Es importante maximizar estas contribuciones para aprovechar al máximo los beneficios fiscales y acelerar el ahorro para tu primera vivienda.


6. Crecimiento de inversiones dentro del First Home Savings Account

Al igual que una cuenta TFSA o RRSP, la FHSA permite invertir en diferentes instrumentos financieros como:

  • Acciones y ETFs
  • Bonos y fondos de inversión
  • Cuentas de ahorro de alto rendimiento

El crecimiento de estas inversiones dentro de la FHSA está 100% libre de impuestos, lo que significa que puedes hacer crecer tu dinero de forma más eficiente.


7. Opciones en caso de no comprar una vivienda

Si decides no comprar una vivienda, los fondos de la FHSA no se pierden. Tienes dos opciones principales:

  1. Transferir los fondos a un RRSP o RRIF sin afectar tu límite de contribución.
  2. Retirar los fondos con impuestos aplicables si no se destinan a la compra de una vivienda.

Esta flexibilidad hace que la FHSA sea una opción segura incluso si tus planes cambian.


8. Estrategias para maximizar los beneficios de la cuenta de ahorros para primeros compradores 

  • Contribuir el máximo permitido cada año para obtener las mayores deducciones fiscales posibles.
  • Invertir de manera inteligente para hacer crecer tus ahorros libre de impuestos.
  • Planificar el retiro de fondos para asegurarte de utilizar los ahorros en el momento adecuado.

9. Errores comunes al utilizar la cuenta

  • No hacer contribuciones regulares.
  • No invertir los fondos, dejando el dinero sin crecimiento.
  • No conocer los requisitos para un retiro libre de impuestos.


FHSA

10. Preguntas Frecuentes

1. ¿Puedo tener una FHSA y un RRSP al mismo tiempo?

Sí, puedes tener ambas cuentas y utilizarlas para maximizar tus ahorros.

2. ¿Las contribuciones a la FHSA afectan mis contribuciones al RRSP?

No, las contribuciones a la FHSA no reducen tu límite de RRSP.

3. ¿Cuánto tiempo tengo para usar los fondos de la FHSA?

Puedes mantener la FHSA hasta por 15 años desde su apertura.

4. ¿Puedo abrir una cuenta si ya soy propietario de una vivienda?

No, solo está disponible para compradores de vivienda por primera vez.

5. ¿Qué sucede si retiro los fondos sin comprar una vivienda?

Tendrás que pagar impuestos sobre las ganancias y contribuciones retiradas.


11. Conclusión y Llamado a la Acción

La cuenta de ahorros para primeros compradores es una herramienta financiera innovadora que facilita el ahorro para la compra de tu primera vivienda. Si deseas obtener asesoramiento personalizado, contáctanos hoy mismo y comienza tu camino hacia la propiedad de vivienda.

Carolina P.

10 formas de Mejorar Tu Puntuación de Crédito

10 formas de Mejorar Tu Puntuación de Crédito

Mejorar tu puntuación de crédito es esencial para acceder a mejores oportunidades financieras en Canadá. A continuación, te presentamos una guía ampliada con estrategias efectivas para fortalecer tu historial crediticio, junto con una sección de preguntas frecuentes (FAQ) para resolver las dudas más comunes.

Puntuación de Crédito en tu reporte

1. Comprende tu Informe de Crédito

HC Canada Flag 75x45 1

Antes de implementar cualquier estrategia, es fundamental que conozcas a fondo tu informe de crédito. Este documento detalla tu historial financiero, incluyendo deudas, pagos y cuentas abiertas. Revisarlo periódicamente te permite identificar errores y áreas de mejora.

Acción Recomendada: Solicita una copia gratuita de tu informe de crédito a las principales agencias en Canadá, como Equifax y TransUnion. Analiza detalladamente cada sección y disputa cualquier inexactitud que encuentres.

2. Paga tus Cuentas Puntualmente

La puntualidad en los pagos es uno de los factores más influyentes en tu puntuación de crédito. Los pagos atrasados pueden afectar negativamente tu historial y reducir tu puntaje.

Estrategia: Establece recordatorios o automatiza tus pagos para asegurarte de cumplir con las fechas de vencimiento. Si enfrentas dificultades financieras, comunica a tus acreedores para negociar planes de pago.

Paga tus cuentas
HC Low Balance 400x400 1

3. Mantén una Baja Utilización del Crédito

La utilización del crédito se refiere al porcentaje del crédito disponible que estás utilizando. Es recomendable mantener este porcentaje por debajo del 70%.

Ejemplo Práctico: Si tu tarjeta de crédito tiene un límite de $5,000, procura no exceder un saldo de $3,500. Esto demuestra a los prestamistas que manejas el crédito de manera responsable.

4. Diversifica tus Tipos de Crédito

Tener una mezcla de diferentes tipos de crédito, como tarjetas de crédito, préstamos para automóviles y líneas de crédito, puede beneficiar tu puntuación. Esto indica a los prestamistas que puedes manejar diversas obligaciones financieras.

Recomendación: Si solo tienes una tarjeta de crédito, considera diversificar tus productos financieros, pero siempre de manera responsable y acorde a tu capacidad de pago

Do not Close CCs 400x400 1
No New Credit 400x400 1

5. Evita Solicitudes Excesivas de Crédito

Cada vez que solicitas una nueva línea de crédito, se genera una consulta en tu informe, lo que puede reducir temporalmente tu puntaje. Es importante ser selectivo y evitar múltiples solicitudes en un corto período.

Consejo: Antes de solicitar crédito, evalúa si realmente lo necesitas y si puedes manejarlo adecuadamente. Planifica tus solicitudes para minimizar el impacto en tu puntuación.

6. Mantén Abiertas las Cuentas Antiguas

La antigüedad de tus cuentas contribuye positivamente a tu puntuación de crédito. Cerrar cuentas antiguas puede reducir la edad promedio de tus cuentas y afectar negativamente tu puntaje.

Sugerencia: Incluso si no utilizas frecuentemente una tarjeta de crédito antigua, considera mantenerla abierta y realizar pequeñas compras ocasionales para mantenerla activa. Solicita una copia de tu reporte de crédito Gratis

HC Credit Diversification 400x400 1
HC Recordar los pagos 400x400 1

7. Monitorea tu Crédito Regularmente

Revisar tu informe de crédito con regularidad te ayuda a detectar errores o actividades fraudulentas que podrían perjudicar tu puntuación.

Acción Recomendada: Utiliza servicios que te permitan acceder a tu informe de crédito de forma gratuita una vez al año y verifica que toda la información sea correcta.

8. Reduce tus Deudas

Trabaja en disminuir los saldos de tus deudas existentes. Una menor carga de deuda mejora tu perfil crediticio y libera recursos para otras necesidades financieras.

Estrategia: Establece un plan de pago que priorice las deudas con tasas de interés más altas y considera la posibilidad de consolidar deudas para simplificar los pagos.

HC Negocia tus Deudas
HC Pay Online 400x400 1

9. Limita las Nuevas Aperturas de Cuentas

Abrir varias cuentas nuevas en un corto período puede ser una señal de riesgo para los prestamistas y puede afectar negativamente tu puntuación.

Consejo: Solo abre nuevas cuentas de crédito cuando sea necesario y después de haber evaluado su impacto en tu situación financiera.

10. Busca Asesoramiento Profesional

Si te sientes abrumado o no estás seguro de cómo mejorar tu puntuación de crédito, considera buscar la ayuda de un asesor financiero o crediticio.

Recomendación: Un profesional puede ofrecerte estrategias personalizadas y guiarte en el proceso de reconstrucción o mejora de tu crédito.

BONUS - Sé Paciente y Consistente

Mejorar tu puntuación de crédito es un proceso que requiere tiempo y disciplina. Mantén buenos hábitos financieros y verás mejoras a lo largo del tiempo.

HC patience 400x400 1

Recuerda, mejorar tu puntuación de crédito es una tarea financiera que requiere compromiso y paciencia.
Siguiendo estos consejos, estarás en el camino correcto hacia una salud financiera óptima.
Ya sabes, si necesitas unos consejos financieros, contáctanos sin compromiso. Nuestro equipo te ayudará a establecer un plan adecuado para las metas que deseas alcanzar. ¡Suerte!

Preguntas Frecuentes (FAQ)

1. ¿Qué es una puntuación de crédito y por qué es importante?

La puntuación de crédito es un número que refleja tu solvencia financiera. Los prestamistas la utilizan para evaluar el riesgo de otorgarte crédito. Una puntuación alta facilita la aprobación de préstamos y el acceso a mejores tasas de interés.

2. ¿Con qué frecuencia debo revisar mi informe de crédito?

Es recomendable revisar tu informe de crédito al menos una vez al año para asegurarte de que toda la información sea precisa y esté actualizada.

3. ¿Cómo afectan las consultas de crédito a mi puntuación?

Las consultas de crédito “duras” (hard inquiries), como las que se realizan al solicitar un préstamo o tarjeta de crédito, pueden reducir temporalmente tu puntuación.

Pin It on Pinterest