¿Te Preocupa Las Altas Tasas de Interés?
Por José Delgado | HipotecasCanada.ca
Si tienes una hipoteca o piensas comprar una casa pronto, quizás hayas escuchado a la gente hablar acerca de altas tasas de interés en los últimos años. Y no es para menos. Para la mayoría de las familias, la hipoteca es la deuda más grande que van a tener en toda su vida. Cuando el costo de esa deuda sube, se siente en el bolsillo cada mes.
El 8 de septiembre de 2026, la Corporación Canadiense de Hipotecas y Vivienda (CMHC, por sus siglas en inglés) publicó un análisis escrito por Aled ab Iorwerth, su economista jefe adjunto. La pregunta central es sencilla: ¿qué hacen los canadienses cuando pagar una hipoteca se vuelve más caro? La respuesta tiene mucho que ver contigo, sobre todo si tu renovación está cerca.
Primero lo básico: ¿qué es el plazo de una hipoteca?
Antes de entrar en los números, aclaremos una palabra clave: el plazo (en inglés, term).
Mucha gente confunde el plazo con la amortización. La amortización es el tiempo total que tardarás en pagar tu casa por completo, por ejemplo 25 o 30 años. El plazo, en cambio, es el periodo durante el cual tu contrato y tu tasa quedan congelados. En Canadá, los plazos suelen ser de 1 a 5 años. Cuando se termina el plazo, tienes que renovar tu hipoteca, y en ese momento te toca aceptar la tasa que haya en el mercado.
Piénsalo así: la amortización es el viaje completo y el plazo es cada tramo del camino. Al final de cada tramo te detienes a cargar gasolina, y el precio de la gasolina quizás haya cambiado comparándolo con la última llenada de tanque.
También hay dos tipos principales de hipoteca:
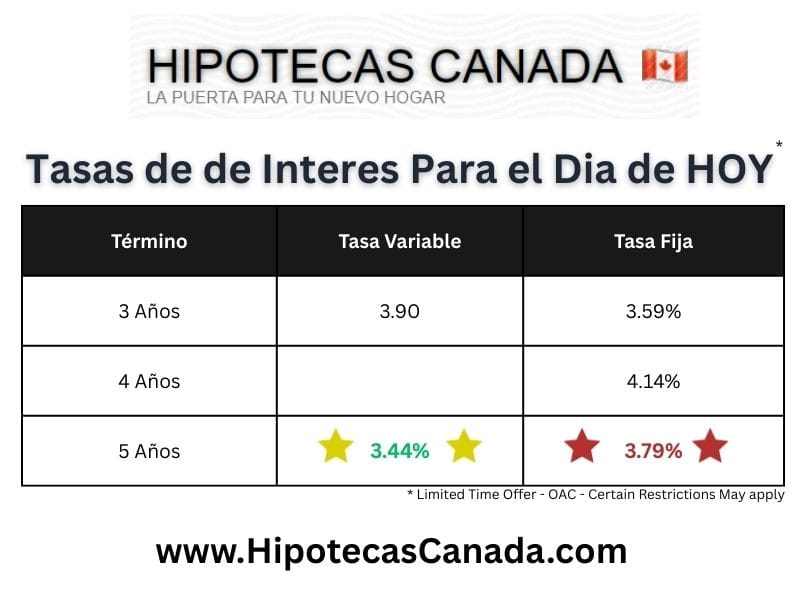
- Tasa fija: tu tasa no cambia durante todo el plazo. Sabes exactamente cuánto vas a pagar cada mes.
- Tasa variable: tu tasa sube o baja cuando cambian las tasas de interés del mercado, que dependen en gran parte del Banco de Canadá.
Lo que encontró CMHC: más canadienses eligen plazos cortos o tasa variables
Durante muchos años, lo normal en Canadá era firmar una hipoteca a tasa fija por 5 años. Era casi automático. Pero después de 2022, cuando las altas tasas de interés se hicieron eminentes, muchas de esas hipotecas llegaron a su renovación con tasas más altas que las que las familias habían firmado al principio.
¿Qué hicieron entonces los que estaban comprando casa en ese momento y quienes renovaban su hipoteca? Según CMHC, dos cosas:
- Más personas eligieron hipotecas de tasa variable.
- Quienes prefirieron tasa fija se alejaron del plazo de 5 años y escogieron plazos más cortos, por ejemplo de 3 o 4 años.
Los datos lo muestran claramente. En 2020, casi el 89% de las nuevas hipotecas aseguradas (las que llevan seguro hipotecario porque el comprador dio menos del 20% de enganche) eran de tasa fija a 5 años o más. A principios de 2026, esa cifra bajó a cerca del 36%. Mientras tanto, las hipotecas variables aseguradas subieron a aproximadamente un 34%.
En las hipotecas no aseguradas (cuando el comprador pone 20% o más de enganche), el cambio es todavía más grande. A inicios de 2026, solo alrededor del 15% eran de tasa fija a 5 años o más. Cerca del 40% eran de tasa fija con plazos de 3 a menos de 5 años, y alrededor del 36% eran variables.
¿Por qué este cambio? CMHC explica que hoy los plazos cortos tienen tasas más favorables que los plazos largos. Además, mucha gente prefiere no amarrarse por 5 años con altas tasas de interés, con la esperanza de renovar más adelante a una tasa menor.

Los números que preocupan: presión financiera y arrepentimiento
Aquí viene la parte que más nos llamó la atención. CMHC también revisó los resultados de su Encuesta al Consumidor Hipotecario y encontró dos datos importantes:
- El 35% de las personas que renovaron su hipoteca dijeron sentir más presión financiera por los cambios en las altas tasas de interés.
- El 25% de los consumidores hipotecarios, es decir, uno de cada cuatro, se arrepiente de alguna característica de la hipoteca que eligió.
Uno de cada cuatro. Eso es mucha gente que, mirando hacia atrás, hubiera hecho algo diferente.
El reporte recuerda que, antes de la inflación de 2022, pasamos décadas con tasas de interés bajas y una economía estable. En ese ambiente, el riesgo de renovar a una tasa más alta parecía pequeño, casi imposible. Los últimos años nos enseñaron que ese riesgo es real.
¿Tienes que renovar en los próximos 12 meses?
No esperes a que el banco te mande la carta de renovación. Escríbenos y revisamos juntos tus opciones con tiempo, en español y sin compromiso.
Solicita tu citya gratis aqui!
¿Por qué en Canadá las familias cargan con el riesgo de las altas tasas de interés?
Este es uno de los puntos más interesantes del reporte. No todos los países manejan las hipotecas igual.
En Estados Unidos y en gran parte de Europa, lo común es tener hipotecas a tasa fija por plazos muy largos, incluso de 30 años. Así, si las tasas de interés suben, el pago mensual de la familia no cambia, porque el riesgo lo absorbe el sistema financiero. Pero CMHC recuerda que la crisis de vivienda de 2008 en Estados Unidos mostró que ese modelo también puede ser frágil y terminar afectando a las familias.
Canadá, igual que Australia, Nueva Zelanda y el Reino Unido, usa más las hipotecas de plazo corto o variable. ¿El resultado? Nuestro sistema bancario es muy sólido y los contribuyentes corren poco riesgo, pero las familias son más sensibles a los cambios de tasa.
En palabras sencillas: en Canadá, cuando las altas tasas de interés cambian, tú lo sientes más rápido que alguien en otros países. Y eso funciona en las dos direcciones.
La buena noticia: el riesgo también puede jugar a tu favor
No todo es malo. CMHC señala que este mismo sistema permite que los dueños de casa se beneficien más rápido cuando las tasas bajan.
Imagínate a dos familias:
- La Familia A firma una hipoteca fija a 5 años justo cuando las tasas están en su punto más alto. Si las tasas bajan al año siguiente, tendrá que esperar cuatro años más para aprovecharlo, o pagar una penalidad por romper el contrato.
- La Familia B elige un plazo de 2 o 3 años, o una tasa variable. Si las tasas bajan, se beneficia mucho antes.
Pero ojo: si las tasas suben en lugar de bajar, la Familia B es la que lo va a sentir primero. Por eso CMHC advierte que, al elegir plazos más cortos, las familias también aceptan estar más expuestas a los cambios futuros en las tasas de interés.
No existe una opción perfecta. Existe la opción que mejor se ajusta a tu situación.
No se trata de tomar malas decisiones
Algo que nos gustó mucho del reporte es que no juzga a nadie. CMHC dice claramente que estos cambios no significan que las personas estén tomando malas decisiones. Elegir una hipoteca implica pensar en muchas cosas que nadie puede saber con certeza:
- Hacia dónde irán las tasas de interés en el futuro.
- Cómo se va a comportar la inflación.
- Qué tan estable es tu trabajo o tu ingreso.
- Si podrías refinanciar más adelante.
- Si piensas mudarte en unos años.
Incluso con la mejor asesoría, nadie tiene una bola de cristal. Lo que sí puedes hacer es tomar una decisión informada, que tome en cuenta tu realidad y no solo la tasa más baja del momento.
5 preguntas que debes hacerte antes de elegir o renovar tu hipoteca
Con base en lo que dice CMHC y en nuestra experiencia ayudando a familias hispanas en Canadá, te recomendamos hacerte estas preguntas:
- ¿Qué tan estable es mi ingreso? Si trabajas por tu cuenta, por contrato o tus ingresos cambian mucho de un mes a otro, quizá te convenga más la tranquilidad de una tasa fija.
- ¿Podría pagar más cada mes si mi tasa sube? Haz la prueba: calcula tu pago con una tasa uno o dos puntos más alta. Si ese número te quita el sueño, una tasa variable tal vez no es para ti.
- ¿Cuánto tiempo pienso quedarme en esta casa? Si crees que te vas a mudar en 2 o 3 años, un plazo de 5 años puede salirte caro por las penalidades.
- ¿Tengo un fondo de emergencia? Tener ahorrados de 3 a 6 meses de gastos te da un colchón si las tasas de interés suben sin aviso.
- ¿Estoy comparando más allá de mi banco? Muchas personas simplemente firman la carta de renovación que les manda su banco. Un agente hipotecario puede comparar opciones de varios prestamistas y, muchas veces, conseguir mejores condiciones.
¿No sabes qué opción te conviene? En HipotecasCanada.ca te ayudamos a comparar tasas fijas, variables y distintos plazos, en español y sin compromiso. Agenda hoy tu consulta gratuita.
¿Qué significa las altas tasas de interés para ti?
El mensaje final de CMHC es claro: elegir el plazo de tu hipoteca no es solo un detalle técnico. Es una decisión que puede afectar la estabilidad financiera de tu familia durante años.
Si la economía sigue incierta en los próximos años, estas decisiones van a pesar todavía más. Por eso vale la pena empezar a planear tu renovación con 4 a 6 meses de anticipación, preguntar por las penalidades antes de firmar y comparar varias ofertas, no solo la de tu banco actual.
Conclusión: infórmate, compara y decide con calma
Las altas tasas de interés van a seguir bajando y subiendo, y eso nadie lo puede controlar. Lo que sí puedes controlar es qué tan preparado estás. El reporte de CMHC nos recuerda que en Canadá las familias cargan con buena parte del riesgo, y que una de cada cuatro personas se arrepiente de algo de su hipoteca. Tú no tienes que ser parte de esa estadística.
Ya sea que vayas a comprar tu primera casa, que tu renovación esté cerca o que simplemente quieras saber si estás pagando de más, estamos aquí para ayudarte.
Da el primer paso hoy
Contáctanos en HipotecasCanada.ca para una evaluación gratuita de tu hipoteca. Te explicamos tus opciones en español, con paciencia y sin letra pequeña. Tu tranquilidad financiera empieza con una buena conversación.