¿Qué hacer con las altas tasas de interés?

¿Qué hacer con las altas tasas de interés?

¿Te Preocupa Las Altas Tasas de Interés?

Por José Delgado | HipotecasCanada.ca

Si tienes una hipoteca o piensas comprar una casa pronto, quizás hayas escuchado a la gente hablar acerca de altas tasas de interés en los últimos años. Y no es para menos. Para la mayoría de las familias, la hipoteca es la deuda más grande que van a tener en toda su vida. Cuando el costo de esa deuda sube, se siente en el bolsillo cada mes.

El 8 de septiembre de 2026, la Corporación Canadiense de Hipotecas y Vivienda (CMHC, por sus siglas en inglés) publicó un análisis escrito por Aled ab Iorwerth, su economista jefe adjunto. La pregunta central es sencilla: ¿qué hacen los canadienses cuando pagar una hipoteca se vuelve más caro? La respuesta tiene mucho que ver contigo, sobre todo si tu renovación está cerca.

Primero lo básico: ¿qué es el plazo de una hipoteca?

Antes de entrar en los números, aclaremos una palabra clave: el plazo (en inglés, term).

Mucha gente confunde el plazo con la amortización. La amortización es el tiempo total que tardarás en pagar tu casa por completo, por ejemplo 25 o 30 años. El plazo, en cambio, es el periodo durante el cual tu contrato y tu tasa quedan congelados. En Canadá, los plazos suelen ser de 1 a 5 años. Cuando se termina el plazo, tienes que renovar tu hipoteca, y en ese momento te toca aceptar la tasa que haya en el mercado.

Piénsalo así: la amortización es el viaje completo y el plazo es cada tramo del camino. Al final de cada tramo te detienes a cargar gasolina, y el precio de la gasolina quizás haya cambiado comparándolo con la última llenada de tanque.

También hay dos tipos principales de hipoteca:

  • Tasa fija: tu tasa no cambia durante todo el plazo. Sabes exactamente cuánto vas a pagar cada mes.
  • Tasa variable: tu tasa sube o baja cuando cambian las tasas de interés del mercado, que dependen en gran parte del Banco de Canadá.

Lo que encontró CMHC: más canadienses eligen plazos cortos o tasa variables

Durante muchos años, lo normal en Canadá era firmar una hipoteca a tasa fija por 5 años. Era casi automático. Pero después de 2022, cuando las altas tasas de interés se hicieron eminentes, muchas de esas hipotecas llegaron a su renovación con tasas más altas que las que las familias habían firmado al principio.

¿Qué hicieron entonces los que estaban comprando casa en ese momento y quienes renovaban su hipoteca? Según CMHC, dos cosas:

  1. Más personas eligieron hipotecas de tasa variable.
  2. Quienes prefirieron tasa fija se alejaron del plazo de 5 años y escogieron plazos más cortos, por ejemplo de 3 o 4 años.

Los datos lo muestran claramente. En 2020, casi el 89% de las nuevas hipotecas aseguradas (las que llevan seguro hipotecario porque el comprador dio menos del 20% de enganche) eran de tasa fija a 5 años o más. A principios de 2026, esa cifra bajó a cerca del 36%. Mientras tanto, las hipotecas variables aseguradas subieron a aproximadamente un 34%.

En las hipotecas no aseguradas (cuando el comprador pone 20% o más de enganche), el cambio es todavía más grande. A inicios de 2026, solo alrededor del 15% eran de tasa fija a 5 años o más. Cerca del 40% eran de tasa fija con plazos de 3 a menos de 5 años, y alrededor del 36% eran variables.

¿Por qué este cambio? CMHC explica que hoy los plazos cortos tienen tasas más favorables que los plazos largos. Además, mucha gente prefiere no amarrarse por 5 años con altas tasas de interés, con la esperanza de renovar más adelante a una tasa menor.

¿ Tasa Fija o Variable?
altas tasas de interés

Los números que preocupan: presión financiera y arrepentimiento

Aquí viene la parte que más nos llamó la atención. CMHC también revisó los resultados de su Encuesta al Consumidor Hipotecario y encontró dos datos importantes:

  • El 35% de las personas que renovaron su hipoteca dijeron sentir más presión financiera por los cambios en las altas tasas de interés.
  • El 25% de los consumidores hipotecarios, es decir, uno de cada cuatro, se arrepiente de alguna característica de la hipoteca que eligió.

Uno de cada cuatro. Eso es mucha gente que, mirando hacia atrás, hubiera hecho algo diferente.

El reporte recuerda que, antes de la inflación de 2022, pasamos décadas con tasas de interés bajas y una economía estable. En ese ambiente, el riesgo de renovar a una tasa más alta parecía pequeño, casi imposible. Los últimos años nos enseñaron que ese riesgo es real.

¿Tienes que renovar en los próximos 12 meses?

No esperes a que el banco te mande la carta de renovación. Escríbenos y revisamos juntos tus opciones con tiempo, en español y sin compromiso.
Solicita tu citya gratis aqui!

¿Por qué en Canadá las familias cargan con el riesgo de las altas tasas de interés?

Este es uno de los puntos más interesantes del reporte. No todos los países manejan las hipotecas igual.

En Estados Unidos y en gran parte de Europa, lo común es tener hipotecas a tasa fija por plazos muy largos, incluso de 30 años. Así, si las tasas de interés suben, el pago mensual de la familia no cambia, porque el riesgo lo absorbe el sistema financiero. Pero CMHC recuerda que la crisis de vivienda de 2008 en Estados Unidos mostró que ese modelo también puede ser frágil y terminar afectando a las familias.

Canadá, igual que Australia, Nueva Zelanda y el Reino Unido, usa más las hipotecas de plazo corto o variable. ¿El resultado? Nuestro sistema bancario es muy sólido y los contribuyentes corren poco riesgo, pero las familias son más sensibles a los cambios de tasa.

En palabras sencillas: en Canadá, cuando las altas tasas de interés cambian, tú lo sientes más rápido que alguien en otros países. Y eso funciona en las dos direcciones.

La buena noticia: el riesgo también puede jugar a tu favor

No todo es malo. CMHC señala que este mismo sistema permite que los dueños de casa se beneficien más rápido cuando las tasas bajan.

Imagínate a dos familias:

  • La Familia A firma una hipoteca fija a 5 años justo cuando las tasas están en su punto más alto. Si las tasas bajan al año siguiente, tendrá que esperar cuatro años más para aprovecharlo, o pagar una penalidad por romper el contrato.
  • La Familia B elige un plazo de 2 o 3 años, o una tasa variable. Si las tasas bajan, se beneficia mucho antes.

Pero ojo: si las tasas suben en lugar de bajar, la Familia B es la que lo va a sentir primero. Por eso CMHC advierte que, al elegir plazos más cortos, las familias también aceptan estar más expuestas a los cambios futuros en las tasas de interés.

No existe una opción perfecta. Existe la opción que mejor se ajusta a tu situación.

No se trata de tomar malas decisiones

Algo que nos gustó mucho del reporte es que no juzga a nadie. CMHC dice claramente que estos cambios no significan que las personas estén tomando malas decisiones. Elegir una hipoteca implica pensar en muchas cosas que nadie puede saber con certeza:

  • Hacia dónde irán las tasas de interés en el futuro.
  • Cómo se va a comportar la inflación.
  • Qué tan estable es tu trabajo o tu ingreso.
  • Si podrías refinanciar más adelante.
  • Si piensas mudarte en unos años.

Incluso con la mejor asesoría, nadie tiene una bola de cristal. Lo que sí puedes hacer es tomar una decisión informada, que tome en cuenta tu realidad y no solo la tasa más baja del momento.

5 preguntas que debes hacerte antes de elegir o renovar tu hipoteca

Con base en lo que dice CMHC y en nuestra experiencia ayudando a familias hispanas en Canadá, te recomendamos hacerte estas preguntas:

  1. ¿Qué tan estable es mi ingreso? Si trabajas por tu cuenta, por contrato o tus ingresos cambian mucho de un mes a otro, quizá te convenga más la tranquilidad de una tasa fija.
  2. ¿Podría pagar más cada mes si mi tasa sube? Haz la prueba: calcula tu pago con una tasa uno o dos puntos más alta. Si ese número te quita el sueño, una tasa variable tal vez no es para ti.
  3. ¿Cuánto tiempo pienso quedarme en esta casa? Si crees que te vas a mudar en 2 o 3 años, un plazo de 5 años puede salirte caro por las penalidades.
  4. ¿Tengo un fondo de emergencia? Tener ahorrados de 3 a 6 meses de gastos te da un colchón si las tasas de interés suben sin aviso.
  5. ¿Estoy comparando más allá de mi banco? Muchas personas simplemente firman la carta de renovación que les manda su banco. Un agente hipotecario puede comparar opciones de varios prestamistas y, muchas veces, conseguir mejores condiciones.

¿No sabes qué opción te conviene? En HipotecasCanada.ca te ayudamos a comparar tasas fijas, variables y distintos plazos, en español y sin compromiso. Agenda hoy tu consulta gratuita.

¿Qué significa las altas tasas de interés para ti?

El mensaje final de CMHC es claro: elegir el plazo de tu hipoteca no es solo un detalle técnico. Es una decisión que puede afectar la estabilidad financiera de tu familia durante años.

Si la economía sigue incierta en los próximos años, estas decisiones van a pesar todavía más. Por eso vale la pena empezar a planear tu renovación con 4 a 6 meses de anticipación, preguntar por las penalidades antes de firmar y comparar varias ofertas, no solo la de tu banco actual.

Conclusión: infórmate, compara y decide con calma

Las altas tasas de interés van a seguir bajando y subiendo, y eso nadie lo puede controlar. Lo que sí puedes controlar es qué tan preparado estás. El reporte de CMHC nos recuerda que en Canadá las familias cargan con buena parte del riesgo, y que una de cada cuatro personas se arrepiente de algo de su hipoteca. Tú no tienes que ser parte de esa estadística.

Ya sea que vayas a comprar tu primera casa, que tu renovación esté cerca o que simplemente quieras saber si estás pagando de más, estamos aquí para ayudarte.

Da el primer paso hoy

Contáctanos en HipotecasCanada.ca para una evaluación gratuita de tu hipoteca. Te explicamos tus opciones en español, con paciencia y sin letra pequeña. Tu tranquilidad financiera empieza con una buena conversación.
Refugiados Pueden Comprar Su Casa en Canada

Refugiados Pueden Comprar Su Casa en Canada

Refugiados Ya pueden comprar casa en Canadá 🍁

Guía completa 👇

Mudarse a un país nuevo es uno de los retos más grandes que una persona puede enfrentar. Muchas familias llegan a Canadá buscando seguridad, estabilidad y una oportunidad para empezar de nuevo. Una pregunta muy común ahora surge: ¿Refugiados pueden comprar casa en Canadá?

La respuesta corta es sí. En muchos casos, los refugiados si pueden comprar propiedades en Canadá incluso antes de convertirse en residentes permanentes. Sin embargo, el proceso tiene algunos requisitos y condiciones que es importante entender.

En esta guía te explicaré paso a paso cómo funciona el proceso, qué opciones existen y qué factores revisan los bancos cuando una persona con estatus de refugiado desea comprar una propiedad. Pero si tienes dudas, puedes contactarme en cualquier momento.

¿Refugiados pueden comprar su casa en Canadá?

Sí, refugiados si pueden comprar una casa en Canadá si cumplen ciertos requisitos financieros y legales. Las personas que han sido reconocidas como Protected Persons (personas protegidas) o refugiados aceptados pueden tener acceso a financiamiento hipotecario con algunos bancos o financieras alternativas.

Esto significa que refugiados pueden comprar propiedades de manera muy similar a otros compradores, siempre que puedan demostrar estabilidad financiera, ingresos y capacidad para pagar una hipoteca bajo un programa especial. 🤓

Muchos piensan que deben esperar hasta recibir su residencia permanente para comprar su vivienda. Sin embargo, con HipotecasCanada, se hace posible que los refugiados pueden comprar antes de ese momento si su situación laboral y financiera es estable para las instituciones financieras.

Qué significa tener estatus de “Protected Person”

En Canadá, una persona puede ser reconocida como Protected Person cuando el gobierno acepta su solicitud de protección o asilo. Este estatus confirma que la persona puede permanecer en el país bajo protección legal.

Cuando alguien obtiene este estatus, generalmente puede:

  • Trabajar legalmente en Canadá

  • Obtener un número de seguro social (SIN)

  • Abrir cuentas bancarias

  • Construir historial de crédito

Con estas bases financieras, refugiados pueden comprar una propiedad si cumplen los requisitos del prestamista.

Requisitos básicos para comprar una casa

Aunque refugiados pueden comprar vivienda en Canadá, los bancos aún evaluarán algunos factores importantes antes de aprobar una hipoteca.

1. Ingresos estables

El banco quiere asegurarse de que el comprador tenga ingresos suficientes para pagar la hipoteca. Normalmente se revisa:

  • empleo estable

  • ingresos constantes

  • cartas del empleador

  • recibos de pago

Si una persona protegida tiene trabajo estable y haber ahorrado suficiente para la inicial, entonces pueden comprar una casa incluso si han llegado al país recientemente y no tengan mucho historial crediticio o laboral.

2. Historial de crédito

El crédito ayuda a los bancos a evaluar cómo una persona maneja sus finanzas.

Para quienes llegaron recientemente, el historial de crédito puede ser reciente u corto. Sin embargo, muchas instituciones financieras entienden esta situación y pueden considerar otros factores.

Para mejorar el crédito rápidamente:

  • usar una tarjeta de crédito

  • pagar siempre a tiempo

  • mantener balances bajos

Con un historial básico y buen manejo financiero, refugiados pueden comprar una propiedad con el minimo de inicial.

3. Pago inicial o Down Payment

El pago inicial es el dinero que el comprador aporta al comprar una propiedad.

En Canadá, el mínimo suele ser:

  • 5% del precio de compra para propiedades hasta $500,000

  • Es un poco más el porcentaje si el precio es mayor

Esto significa que los refugiados pueden comprar una propiedad sin necesidad de ahorrar una gran cantidad de dinero.

El impuesto NRST de Ontario y los refugiados

Una preocupación común entre compradores extranjeros es el NRST (Non-Resident Speculation Tax).

Este impuesto es del 25% del precio de la propiedad y aplica a algunos compradores extranjeros en Ontario.

Sin embargo, hay una buena noticia importante: refugiados pueden comprar una propiedad sin pagar este impuesto si tienen estatus de Protected Person.

Para calificar normalmente deben:

  • demostrar su estatus de protected person

  • vivir en la propiedad como residencia principal

Esto significa que refugiados pueden comprar vivienda sin enfrentar este impuesto adicional que afecta a otros compradores extranjeros.

El proceso paso a paso para comprar tu casa

Aunque el proceso puede parecer complicado al principio, en realidad es bastante estructurado. Aquí tienes una guía sencilla.

Paso 1: Revisar tu situación financiera

Antes de empezar a buscar propiedades, es recomendable revisar:

  • Ingresos mensuales

  • Deudas existentes incluyendo deudas de estudio o automovil

  • Ahorros disponibles

Esto ayuda a determinar el presupuesto real.

Una vez que tengas una idea clara de tu situación, como pasa al siguiente paso.

Paso 2: Obtener una pre-aprobación hipotecaria

La pre-aprobación es uno de los pasos más importantes.

Durante este proceso revisamos:

  • Ingresos

  • Empleo

  • Crédito

  • Pago inicial

Con una pre-aprobación, refugiados pueden comprar con mayor seguridad porque saben cuál es el precio máximo que pueden pagar.

Además, los vendedores suelen tomar más en serio a compradores que ya tienen pre-aprobación.

Consulta - 30 Minutos con José Delgado

¿Quieres Saber si tu calificas?
Solicita una consulta telefónica gratis de 30 Min.
No se necesita documentación o información privada…

Paso 3: 🔎Buscar una propiedad 👈

Una vez que se tiene la pre-aprobación, el siguiente paso es trabajar con un agente inmobiliario para encontrar propiedades que se ajusten al presupuesto.

Aquí es donde muchas familias comienzan a visualizar su futuro en Canadá.

Con la guía adecuada, refugiados pueden comprar viviendas que se adapten a sus necesidades y presupuesto.

Paso 4: Hacer una oferta

Cuando encuentras la propiedad adecuada, tu agente presentará una oferta al vendedor.

La oferta puede incluir condiciones como:

  • aprobación final del financiamiento

  • inspección de la propiedad

Si el vendedor acepta la oferta, el proceso continúa hacia el cierre.

En esta etapa final, refugiados pueden comprar oficialmente su primera casa.

Beneficios de comprar en lugar de rentar

Muchas familias continúan rentando por años sin considerar que comprar podría ser una opción.

Sin embargo, refugiados pueden comprar vivienda y disfrutar varios beneficios importantes.

Construcción de patrimonio

Cuando pagas renta, ese dinero no se recupera. Pero cuando pagas una hipoteca, una parte del pago se destina a construir equidad en la propiedad.

Con el tiempo, esto puede convertirse en un activo importante para la familia.

Estabilidad

Tener casa propia brinda estabilidad y tranquilidad. No hay aumentos inesperados de renta ni cambios de propietario.

Para muchas familias, saber que tienen un hogar permanente es una de las mayores ventajas.

Crecimiento financiero

En muchas ciudades de Canadá, el valor de las propiedades ha aumentado con el tiempo.

Esto significa que refugiados pueden comprar una propiedad que eventualmente podría aumentar de valor.

Errores comunes que debes evitar

Aunque refugiados pueden comprar casa en Canadá, es importante evitar algunos errores comunes.

No revisar el crédito

Muchas personas esperan demasiado para comenzar a construir crédito.

Mientras antes empieces, más fácil será calificar para una hipoteca.

No obtener pre-aprobación

Buscar casas sin saber el presupuesto puede generar frustración.

La pre-aprobación ayuda a enfocar la búsqueda correctamente.

No consultar con un especialista

Las reglas para inmigrantes y refugiados pueden ser diferentes dependiendo del banco.

Trabajar con un profesional que entienda estas situaciones puede hacer una gran diferencia.

Consejos para prepararte

Si estás pensando en comprar una propiedad en el futuro cercano, aquí hay algunos consejos útiles.

  • mantener empleo estable

  • pagar deudas existentes

  • ahorrar para el pago inicial

  • construir historial de crédito

Siguiendo estos pasos, refugiados pueden comprar una propiedad más fácilmente.

Tu próximo paso hacia la casa propia

Comprar una casa puede parecer un objetivo grande, pero muchas familias descubren que están más cerca de lo que pensaban.

La realidad es que los refugiados si pueden comprar su casa en Canadá si cuentan con la información correcta y la orientación adecuada.

Ten en cuenta que es una transacción que tiene un proceso diferente y que no muchos lo saben y hacerlo sin la guía correcta puede traerte complicaciones

Cada situación es diferente, y evaluar tus opciones con anticipación puede ayudarte a planificar mejor tu futuro.

Si tienes preguntas sobre el proceso o quieres saber si podrías calificar para una hipoteca con el pago inicial mínimo, es buena idea hablar con un profesional que entienda las opciones disponibles para personas en tu situación.

Con la preparación correcta, el sueño de tener casa propia en Canadá puede convertirse en una realidad.

Consulta - 30 Minutos con José Delgado

¿Quieres Saber si tu calificas?
Solicita una consulta telefónica gratis de 30 Min.
No se necesita documentación o información privada…

Exención del NRST para Nominados de Ontario

Exención del NRST para Nominados de Ontario

Exención para Nominados – NRST

Articulo de Referencia – Impuesto-de-Especulacion-NRST 👈Leer Mas…

Existe una exención del impuesto NRST (Non-Resident Speculation Tax) para ciudadanos extranjeros que participan en el Programa de Nominación de Inmigrantes de Ontario (Ontario Immigrant Nominee Program – OINP) si se cumplen todas las siguientes condiciones:

  • El ciudadano extranjero debe estar nominado bajo el Ontario Immigrant Nominee Program (ser un “nominee”) en el momento de la compra o adquisición de la propiedad.

  • El ciudadano extranjero debe haber aplicado o certificar que aplicará para obtener la residencia permanente de Canadá antes de que expire su certificado de nominación.

  • Si el ciudadano extranjero compra la propiedad junto con otras personas (otros compradores), esas otras personas deben ser ciudadanos canadienses, residentes permanentes, nominados o personas protegidas.

  • Todos los compradores deben declarar que vivirán en la propiedad como su residencia principal dentro de los 60 días después del registro de la compra.

Si un nominado está comprando la propiedad junto con su esposo o esposa, pero el cónyuge no es nominado, persona protegida, ciudadano canadiense ni residente permanente, la exención del NRST para cónyuges aún podría aplicarse.

Es obligatorio que el comprador sea oficialmente un nominado el día del cierre de la compra para poder calificar para esta exención.

Si una persona se convierte en nominada después del día del cierre, no calificará retroactivamente para la exención y no se otorgará ningún reembolso del impuesto.

Si el ciudadano extranjero ha solicitado la residencia permanente antes de que expire su certificado de nominación, por motivos del NRST, seguirá siendo considerado nominado incluso después de que el certificado expire, a menos que el Programa de Nominación de Inmigrantes de Ontario haya revocado la nominación.

NRST Tax Exceptions

Explicación sencilla

En Ontario existe un impuesto llamado NRST, que significa Non-Resident Speculation Tax.
Este es un impuesto adicional que pagan algunas personas extranjeras cuando compran una propiedad en Ontario.

Pero hay una excepción importante para algunas personas que están en proceso de inmigrar a Canadá.

Si una persona ha sido nominada por el gobierno de Ontario a través del programa OINP, podría no tener que pagar ese impuesto extra, siempre que cumpla ciertas condiciones.

Estas condiciones son básicamente las siguientes:

1. Debe ser un nominado oficial

La persona debe haber sido aceptada en el programa de nominación de Ontario cuando compra la propiedad.

2. Debe aplicar para la residencia permanente

La persona debe haber aplicado o prometer que aplicará para la residencia permanente antes de que expire su certificado de nominación.

3. Si compra con otras personas

Si compra la casa con alguien más, esas personas deben ser:

  • ciudadanos canadienses

  • residentes permanentes

  • nominados del programa

  • o personas protegidas (refugiados aceptados)

4. Deben vivir en la casa

Todos los compradores deben decir que van a vivir en esa propiedad como su residencia principal dentro de los primeros 60 días después de la compra.

Algo muy importante

Para poder usar esta exención, la persona debe ser nominada antes o el mismo día del cierre de la compra.

Si la persona se convierte en nominada después de comprar la propiedad, entonces no podrá reclamar esta exención ni recibir un reembolso del impuesto.

¿Qué pasa si el certificado expira?

Si la persona ya aplicó para la residencia permanente antes de que expire su certificado de nominación, todavía puede ser considerada como nominado, a menos que el gobierno de Ontario quite o cancele la nominación.


✅ En palabras simples:

Si una persona extranjera está en proceso de inmigración a través del programa de nominación de Ontario, podría no tener que pagar el impuesto NRST al comprar una casa, siempre que:

  • ya tenga su nominación

  • haya aplicado para residencia permanente

  • vaya a vivir en la propiedad

  • y cumpla las reglas del programa.

Pronóstico de Tasas de Interés – Marzo 2026 en Ontario

Pronóstico de Tasas de Interés – Marzo 2026 en Ontario

Una ventana estratégica que podría cerrarse pronto

Marzo 2026 comienza con un escenario económico delicado pero lleno de oportunidad. El Banco de Canadá ha mantenido una postura prudente frente a la inflación, pero el mercado sigue siendo sensible a cualquier dato económico que pueda provocar ajustes en la tasa prime.

¿Qué significa esto para ti en Ontario?

Significa que estamos en una ventana estratégica. Y como toda ventana financiera, no permanece abierta para siempre.

¿Qué se espera para las tasas en los próximos meses?

Los analistas proyectan que el Banco de Canadá podría mantener estabilidad en el corto plazo. Sin embargo, factores como inflación persistente, crecimiento económico y presión en el mercado laboral podrían generar movimientos inesperados más adelante en 2026.

Cuando el mercado anticipa estabilidad, los prestamistas compiten.
Cuando el mercado anticipa alzas, las promociones desaparecen.

Y ahí es donde estamos hoy.

Tasas Especiales Disponibles SOLO en Ontario

En este momento contamos con tasas promocionales que están por debajo de lo que están ofreciendo muchos bancos tradicionales:

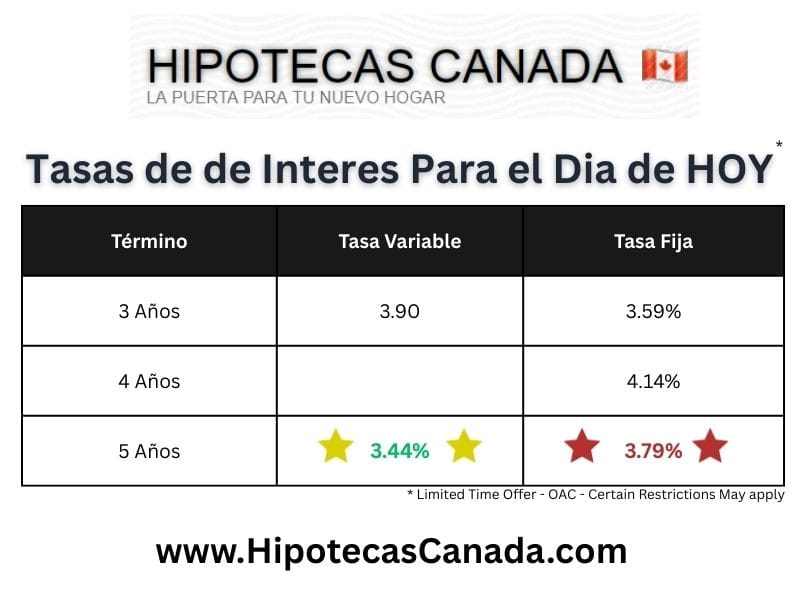
✅ 3.79% tasa fija
✅ 3.44% tasa variable

Estas NO son tasas estándar de sucursal bancaria.
Son tasas especiales negociadas y disponibles únicamente para propiedades en Ontario.

Es importante recalcarlo:
📍 Estas condiciones aplican solo en Ontario por ahora.

Y como toda promoción especial, pueden terminar sin previo aviso.


¿Por qué actuar ahora?

Las tasas hipotecarias no funcionan como una tienda con precios fijos. Funcionan más como el mercado bursátil: cambian según condiciones económicas y decisiones del banco central.

Si la inflación sorprende al alza → las tasas suben.
Si el mercado laboral se fortalece más de lo esperado → las tasas pueden subir.
Si el Banco de Canadá cambia su tono → los bancos reaccionan inmediatamente.

Las promociones no esperan confirmaciones oficiales. Se ajustan antes.

Por eso asegurar hoy puede significar ahorrar miles de dólares en intereses durante los próximos años.

Fija vs Variable: ¿Qué conviene hoy?

3.79% Fija:
Te ofrece estabilidad. Pago predecible. Protección total ante cualquier aumento futuro.

3.44% Variable:
Comienza más baja. Ideal si buscas pagos iniciales más accesibles y flexibilidad.

Ambas opciones hoy están en niveles muy competitivos para el contexto actual.

Pero lo más importante no es cuál elijas.
Lo importante es que puedas asegurarla antes de que desaparezca.

La Pre-Aprobación: Tu Escudo Financiero

Muchas personas creen que aplicar significa comprometerse a comprar inmediatamente.
Eso no es correcto.

La pre-aprobación te permite:

✔️ Fijar la tasa desde hoy
✔️ Protegerte contra aumentos
✔️ Tener claridad de presupuesto
✔️ Negociar con confianza
✔️ Actuar rápido cuando encuentres la propiedad ideal

No hay obligación de comprar.
Pero sí hay protección frente al mercado.

Y en momentos de posible volatilidad, la protección vale oro.

Quién debería considerar aplicar ahora?

• Compradores activos en Ontario
• Personas que planean comprar en los próximos 3-6 meses
• Propietarios considerando refinanciar
• Inversionistas en Ontario
• Personas que quieren saber su capacidad real antes de buscar propiedad

Si estás en cualquiera de estos grupos, esta ventana puede ser clave.

El Error Más Costoso es Esperar

He visto muchas veces el mismo patrón:

“Voy a esperar un poco más.”
“El mercado se va a estabilizar.”
“Seguro bajan más.”

Y luego una noticia económica cambia el panorama…
Las promociones desaparecen…
Y la tasa que estaba disponible ayer ya no existe.

No se trata de predecir el mercado.
Se trata de protegerte del mercado.

Actúa Hoy – Antes de que Cambien las Condiciones

Estas tasas especiales de 3.79% fija y 3.44% variable están disponibles solo en Ontario y por tiempo limitado.

No sabemos cuándo serán retiradas.
Sí sabemos que están activas hoy.

⏳ No dejes pasar esta oportunidad.

👉 Haz clic en el botón de aplicación ahora y asegura tu tasa con una pre-aprobación.

Protege tu futuro financiero.
Gana tranquilidad.
Y toma control antes de que el mercado lo haga por ti.

Si tienes preguntas antes de aplicar, contáctame.
Pero no pospongas la decisión de asegurar tu tasa.

Marzo 2026 puede ser recordado como el mes en que actuaste estratégicamente…
o como el mes en que la oportunidad pasó.

La decisión es tuya.

El costo de esperar comprar tu casa

El costo de esperar comprar tu casa

El  Costo De Esperar

Si estás considerando comprar una casa, probablemente te hayas preguntado cuál es el mejor momento para hacerlo. Muchas personas tienden a retrasar la compra esperando condiciones más favorables, pero ¿has considerado realmente el costo de esperar? En este artículo, exploraremos detalladamente por qué esperar demasiado tiempo puede ser más caro de lo que crees. Descubrirás cómo el “costo de esperar” podría afectar significativamente tu bolsillo a largo plazo.

Razones comunes por las que las personas esperan

Existen varias razones comunes por las cuales las personas deciden postergar la compra de una casa. Veamos cuáles son estas razones y por qué pueden ser equivocadas.

1. Esperar a que bajen los precios

Muchas personas creen que esperar es la mejor opción, argumentando que los precios podrían bajar en el futuro cercano. Sin embargo, históricamente los precios suelen aumentar con el tiempo debido a la inflación, el crecimiento poblacional y otros factores del mercado inmobiliario incrementando el costo de esperar.

Costo de esperar: Si esperas, es probable que termines pagando más por la misma propiedad en el futuro.

2. Esperar mejores tasas de interés

Es común creer que las tasas de interés hipotecarias bajarán en el futuro. La realidad es que las tasas actuales son bastante competitivas y podrían subir en cualquier momento, incrementando tu gasto total al financiar tu hogar.

Costo de esperar: Las tasas podrían aumentar, encareciendo significativamente tus pagos mensuales.

3. Esperar para tener más dinero para el pago inicial

Aunque es importante ahorrar para el pago inicial, esperar demasiado puede hacer que pierdas oportunidades y que continúes pagando alquiler, dinero que podrías destinar a una inversión propia.

Costo de esperar: Podrías seguir gastando en alquiler en lugar de invertir en tu patrimonio.

Impactos reales del costo de esperar

Veamos ahora en profundidad cómo estos factores pueden impactarte económicamente a largo plazo.

Incremento en los precios

Los precios de las propiedades generalmente aumentan debido a factores como la inflación, el crecimiento poblacional y la demanda. Por ejemplo, si hoy decides esperar para comprar una casa valorada en $400,000 y consideramos una apreciación anual promedio del 5%, después de un año, el valor de esa misma propiedad aumentaría a alrededor de $420,000. Esto quiere decir que el costo de esperar sería de $20,000 adicionales, una cantidad significativa que podría haber sido parte de tu patrimonio.

Aumento en las tasas de interés

Las tasas de interés son un elemento clave en el financiamiento hipotecario. Imagina que hoy puedes obtener una hipoteca con una tasa de interés fija del 4%. Si decides esperar y las tasas de interés suben solo un 1% adicional, esto podría parecer pequeño, pero la realidad es que podría aumentar significativamente tus pagos mensuales. Para una hipoteca típica a 25 años, ese incremento podría resultar en un gasto adicional de decenas de miles de dólares durante la vida del préstamo. Este es un impacto real y tangible del costo de esperar.

Gastos continuos en alquiler

Cuando decides esperar para comprar, usualmente seguirás alquilando. Supón que estás pagando un alquiler mensual de $1,500. Después de un año, habrás gastado $18,000 en alquiler. Este dinero no genera patrimonio propio, sino que va directamente al propietario de la vivienda que alquilas. En cambio, si hubieras decidido comprar, esos pagos mensuales habrían servido para reducir tu deuda hipotecaria, acumulando así capital propio.

Oportunidades perdidas

Además de los impactos financieros directos, el costo de esperar tambien se refleja en perder oportunidades valiosas, como aprovechar programas gubernamentales especiales que facilitan el acceso a la vivienda con mejores condiciones o subsidios específicos disponibles en ciertos períodos. También puedes perder oportunidades de adquirir propiedades en ubicaciones emergentes con gran potencial de apreciación futura.

Beneficios claros de comprar ahora

Veamos ahora con detalle por qué comprar ahora es una decisión inteligente y cuáles son sus beneficios específicos:

Seguridad financiera y emocional

Comprar tu casa propia no solo te brinda estabilidad económica, sino también tranquilidad emocional. Ya no dependerás de arrendadores ni enfrentarás aumentos inesperados en tu renta. Tendrás control total sobre tu hogar, pudiendo adaptarlo y personalizarlo según tus gustos y necesidades.

Apreciación constante del valor

La compra de una propiedad es una inversión sólida porque históricamente los bienes raíces tienden a aumentar su valor con el tiempo. Este incremento se debe a diversos factores económicos y demográficos. Al comprar ahora, estarás invirtiendo en un activo cuyo valor probablemente subirá, aumentando tu patrimonio neto considerablemente con el tiempo.

Ventajas fiscales significativas

Ser propietario de una vivienda ofrece importantes beneficios fiscales. Dependiendo del lugar en el que vivas si eres independiente, en algunos casos puedes deducir los intereses de tu hipoteca, impuestos sobre la propiedad, y ciertos gastos relacionados con la propiedad en tu declaración anual de impuestos. Estos ahorros pueden representar una cantidad considerable de dinero cada año.

Construcción inmediata de patrimonio

Cada pago mensual de tu hipoteca contribuye a incrementar tu capital propio, lo que significa que estás pagando por un activo que es tuyo. A diferencia del alquiler, donde el dinero va directamente al bolsillo del propietario, al pagar tu hipoteca estás aumentando constantemente tu patrimonio personal.

Libertad y estabilidad para tu familia

Comprar una casa brinda estabilidad para ti y tu familia. No tendrás que mudarte frecuentemente debido a decisiones ajenas, como la venta de la propiedad por parte del propietario. Esta estabilidad también permite establecer raíces profundas en tu comunidad, ofreciendo beneficios sociales y educativos importantes para tu familia.

Familia Feliz no quieren pagar el costo de esperar

¿Sigues teniendo dudas? Toma acción ahora

Si aún tienes dudas sobre si es el momento adecuado para comprar una casa, te damos algunos consejos prácticos:

  • Habla con un asesor hipotecario que pueda ayudarte a evaluar tus opciones.
  • Investiga programas gubernamentales que ofrecen incentivos especiales para primeros compradores.
  • Explora propiedades en zonas con potencial de crecimiento, donde los precios pueden ser más accesibles y la apreciación futura más alta.

El costo de esperar puede ser muy alto. ¡No lo ignores y toma acción ahora mismo!

Preguntas Frecuentes (FAQ)

¿Realmente bajan alguna vez los precios de las casas? En raras ocasiones y generalmente de manera temporal. A largo plazo, la tendencia siempre ha sido hacia arriba.

¿Qué tan difícil es conseguir financiamiento actualmente? Con una buena asesoría, no es complicado obtener financiamiento adecuado, especialmente con las tasas y programas disponibles hoy en día.

¿Cuál es el pago inicial mínimo que necesito para comprar una casa? En algunos casos puedes comprar con tan solo el 5% de pago inicial, e incluso menos si calificas para programas específicos.

¿Qué pasa si compro ahora y luego los precios bajan? A largo plazo, las propiedades suelen recuperarse y apreciarse nuevamente, generando ganancia en tu inversión.

¿Debería esperar a tener un trabajo más estable antes de comprar? La estabilidad laboral es importante, pero existen muchas opciones que permiten evaluar tus ingresos y capacidad crediticia para obtener financiamiento adecuado.

¿Comprar ahora es realmente una buena inversión a largo plazo? Sí, históricamente comprar una casa ha demostrado ser una de las mejores inversiones a largo plazo debido a su continua apreciación.

Contáctame para una consulta gratuita

Si tienes dudas específicas sobre el costo de esperar y como afecta tu situación financiera sobre cómo comprar una casa puede beneficiarte ahora, no dudes en ponerte en contacto conmigo. Soy José Delgado y estoy ofreciendo una consulta gratuita de 30 minutos para ayudarte a evaluar tus opciones y aclarar todas tus dudas.

(647) 277-5127
Mississauga, Ontario

Pin It on Pinterest